- Po wpisie spółki z o.o. do KRS masz cztery twarde terminy: 7 dni na zgłoszenie jedynego wspólnika do ZUS (a w spółce z S24 także na wpłatę kapitału), 14 dni roboczych na zgłoszenie do CRBR, 21 dni na NIP-8 i 7 dni na każdą późniejszą zmianę danych, np. nowy rachunek bankowy.
- NIP i REGON dostajesz automatycznie w dniu wpisu do KRS (art. 8a ust. 2 ustawy o NIP). Formularz NIP-8 nie służy do nadania NIP, tylko do podania danych uzupełniających: rachunków bankowych, biura rachunkowego, miejsca przechowywania dokumentów.
- Za spóźnienie z CRBR grozi kara do 1 000 000 zł (art. 153 ustawy AML), a za spóźniony NIP-8 grzywna za wykroczenie skarbowe od 480,60 do 96 120 zł (art. 81 KKS). Przy NIP-8 możesz złożyć czynny żal, przy CRBR nie ma takiej instytucji.
- VAT-R składasz przed pierwszą sprzedażą opodatkowaną VAT, a nie w stałym terminie od rejestracji. Bez niego spółka nie odliczy VAT z faktur zakupowych i nie pojawi się na białej liście.
- Jedyny wspólnik płaci ZUS jak przedsiębiorca, ale bez ulg na start: w 2026 roku co najmniej 2 618,87 zł miesięcznie (1 788,29 zł składek społecznych i 830,58 zł zdrowotnej), a z dobrowolną chorobową 2 757,34 zł. Wspólnicy spółki wieloosobowej z samego udziału ZUS nie płacą.
- Spółka prowadzi pełną księgowość od pierwszego zdarzenia gospodarczego, także jako spółka w organizacji. Księgi otwierasz w ciągu 15 dni (art. 12 ustawy o rachunkowości), a pierwsze sprawozdanie finansowe trafia do KRS najpóźniej 15 dni po zatwierdzeniu.
Spis treści · 15 części
- 01Kalendarz obowiązków
- 02Dzień wpisu, S24 a notariusz
- 03CRBR w 14 dni
- 04NIP-8 w 21 dni
- 05VAT-R i biała lista
- 06e-Doręczenia, e-US, KSeF
- 07ZUS jedynego wspólnika
- 08Zarząd i wspólnicy
- 09Rachunek bankowy spółki
- 10Nowe premie, zanim się skończą
- 11Wirtualne biuro jako siedziba
- 12Księgowość i podpis
- 13Pierwszy rok: CIT i sprawozdanie
- 14FAQ
- 15Źródła
Po rejestracji spółki z o.o. w KRS zgłoś w 7 dni jedynego wspólnika do ZUS, w 14 dni roboczych beneficjentów rzeczywistych do CRBR i w 21 dni dane uzupełniające na formularzu NIP-8, a w spółce z S24 dodatkowo w 7 dni wpłać kapitał i złóż oświadczenie zarządu. Przed pierwszą fakturą zarejestruj VAT (VAT-R), załóż dostęp do e-Urzędu Skarbowego i KSeF oraz aktywuj skrzynkę do e-Doręczeń. Równolegle otwórz rachunek firmowy, zgłoś go na NIP-8 i od pierwszego zdarzenia prowadź księgi rachunkowe.
Ten przewodnik jest dla osób, które właśnie zobaczyły swoją spółkę w KRS albo czekają na wpis. Prowadzi chronologicznie, od dnia wpisu do pierwszego sprawozdania finansowego. Przy każdym kroku piszemy, co zrobić, gdzie (z linkiem do oficjalnej strony), na jakiej podstawie prawnej i jakie błędy zdarzają się najczęściej. Przepisy sprawdziliśmy w tekstach jednolitych ustaw, a procedury w instrukcjach MF, ZUS, Ministerstwa Cyfryzacji i Ministerstwa Sprawiedliwości. Różnice w prostej spółce akcyjnej opisujemy w osobnej ramce.
Co trzeba zrobić po założeniu spółki z o.o.? Kalendarz obowiązków krok po kroku
Większość terminów liczy się od dnia wpisu spółki do KRS, widocznego w odpisie z rejestru, a nie od dnia, w którym dostałeś postanowienie. Wpis przez S24 bywa gotowy w ciągu doby, więc sprawdzaj spółkę w wyszukiwarce KRS codziennie od złożenia wniosku. W praktyce najlepiej działa kolejność: najpierw konto bankowe i umowa z biurem rachunkowym, potem ZUS i kapitał, a CRBR i NIP-8 razem, bo wymagają tych samych danych. Wtedy NIP-8 od razu jest kompletny i nie trzeba go aktualizować.
- Dzień 0: wpis do KRSPobierz odpis z KRS, sprawdź NIP, REGON i adres do e-Doręczeń. Zapisz datę wpisu: od niej liczysz terminy.
- Do 7 dniS24: wpłata kapitału i oświadczenie zarządu o wniesieniu wkładów. Spółka jednoosobowa: zgłoszenie wspólnika do ZUS (ZFA i ZUA albo ZZA).
- Do 14 dni roboczychZgłoszenie beneficjentów rzeczywistych do CRBR. Bez sobót i świąt, czyli w praktyce około trzech tygodni.
- Do 21 dniNIP-8: rachunki bankowe, biuro rachunkowe, miejsce przechowywania dokumentacji, kontakt.
- Przed pierwszą fakturąVAT-R, dostęp do KSeF (ZAW-FA albo pieczęć), konto organizacji w e-Urzędzie Skarbowym, aktywne e-Doręczenia, rachunek bankowy.
- W pierwszym miesiącuDecyzja o estońskim CIT (ZAW-RD), uchwały i umowy z zarządem, księga udziałów, polityka rachunkowości.
- Stale i co rokuZmiany: KRS i NIP-8 w 7 dni, CRBR w 14 dni roboczych. Co miesiąc CIT i ZUS do 20., JPK_V7 do 25. Po roku: sprawozdanie, CIT-8, zgromadzenie, KRS.
| Obowiązek | Termin | Podstawa prawna | Gdzie | Kara za spóźnienie |
|---|---|---|---|---|
| Pokrycie kapitału (tylko S24) | 7 dni od wpisu | art. 158 § 1¹ KSH | przelew na rachunek spółki | wezwanie sądu rejestrowego i grzywny (art. 172 KSH) |
| Oświadczenie zarządu o wniesieniu wkładów (S24, jeśli nie było przy rejestracji) | 7 dni od wpisu | art. 167 § 5 KSH | ekrs.ms.gov.pl (S24) | postępowanie przymuszające, grzywna (art. 24 ustawy o KRS) |
| ZUS jedynego wspólnika (ZFA + ZUA/ZZA) | 7 dni od wpisu | art. 13 pkt 4a, art. 36 ust. 4 ustawy o sus | eZUS | składki z odsetkami, grzywna do 46 000 zł (art. 98) |
| CRBR (beneficjenci rzeczywiści) | 14 dni roboczych od wpisu | art. 60 ust. 1 pkt 1 ustawy AML | crbr.podatki.gov.pl | kara pieniężna do 1 000 000 zł (art. 153 ust. 1) |
| NIP-8 (dane uzupełniające) | 21 dni od wpisu | art. 5 ust. 2c ustawy o NIP | e-Deklaracje lub urząd skarbowy | grzywna 480,60–96 120 zł, mandat do 24 030 zł (art. 81 i 48 KKS) |
| Aktualizacja NIP-8 (nowy rachunek, adres, biuro) | 7 dni od zmiany | art. 9 ust. 1 ustawy o NIP | j.w. | j.w. |
| VAT-R | przed pierwszą czynnością opodatkowaną | art. 96 ust. 1, art. 97 ustawy o VAT | e-Deklaracje lub urząd skarbowy | brak odliczenia VAT (art. 88 ust. 4) |
| Adres do e-Doręczeń | od wpisu (obowiązek posiadania) | art. 9 ust. 1 pkt 8 ustawy o doręczeniach elektronicznych | wniosek do KRS albo biznes.gov.pl | brak kary w ustawie |
| Dostęp do KSeF | przed pierwszą fakturą | art. 106ga, 145m ustawy o VAT | ksef.podatki.gov.pl | od 1.01.2027 kara do 100% VAT z faktury poza KSeF (art. 106ni) |
| Estoński CIT (ZAW-RD, jeśli wybierasz) | do końca 1. miesiąca roku podatkowego | art. 28j ust. 1 pkt 7 ustawy o CIT | e-Deklaracje | utrata możliwości wyboru na ten rok |
| Otwarcie ksiąg rachunkowych | 15 dni od pierwszego zdarzenia | art. 12 ust. 1 pkt 1 ustawy o rachunkowości | program księgowy / biuro | grzywna lub do 2 lat więzienia (art. 77) |
| Zmiana danych w KRS | 7 dni od zdarzenia | art. 22 ustawy o KRS | Portal Rejestrów Sądowych | grzywna w postępowaniu przymuszającym (art. 24) |
| Sprawozdanie finansowe | sporządzenie 3 mies., zatwierdzenie 6 mies., KRS 15 dni | art. 52, 53, 69 ustawy o rachunkowości; art. 231 KSH | eKRS, Repozytorium Dokumentów Finansowych | grzywna lub ograniczenie wolności (art. 79) |
| CIT-8 | do końca 3. miesiąca po roku podatkowym | art. 27 ust. 1 ustawy o CIT | e-Deklaracje | odsetki od zaległości, KKS |
Ile dni masz na każdy obowiązek
Liczba dni kalendarzowych od wpisu do KRS. Przykład: wpis w środę 14.10.2026.
Od kiedy liczą się terminy i czym różni się spółka z S24 od notarialnej?
Z chwilą podpisania umowy istnieje spółka w organizacji (art. 161 § 1 KSH): może zawierać umowy, otworzyć rachunek i zatrudniać. Pełną spółką staje się z dniem wpisu do KRS i ten dzień uruchamia terminy z tabeli.
Co dostajesz automatycznie w dniu wpisu
NIP nadaje urząd skarbowy automatycznie, bezpośrednio po przekazaniu danych z KRS (art. 8a ust. 2 ustawy o NIP). Potwierdzeniem nadania NIP jest jego ujawnienie w KRS (art. 8b ust. 3), więc nie czekaj na żadne pismo z urzędu. Tak samo GUS nadaje REGON, a ZUS zakłada spółce konto płatnika na podstawie danych z rejestru (art. 43 ust. 5d ustawy o systemie ubezpieczeń społecznych).
Spółka w organizacji, która potrzebowała NIP przed wpisem, składała formularz NIP-2 (przeznaczony dla podmiotów niewpisanych do KRS). Po wpisie numer się nie zmienia, ale NIP-8 w 21 dni nadal obowiązuje.
S24 czy notariusz: różnice, które mają znaczenie po rejestracji
| Kwestia | Spółka z S24 (wzorzec umowy) | Spółka u notariusza |
|---|---|---|
| Kiedy wpłacić kapitał | do 7 dni od wpisu do KRS (art. 158 § 1¹ KSH) | przed złożeniem wniosku o wpis (art. 163 pkt 2, art. 167 § 1 pkt 2 KSH) |
| Rodzaj wkładów | tylko pieniężne | pieniężne i aporty |
| Oświadczenie zarządu o wniesieniu wkładów | przy wniosku albo do 7 dni od wpisu (art. 167 § 5 KSH) | załącznik do wniosku o wpis |
| Termin na zgłoszenie do KRS od podpisania umowy | 7 dni (art. 169 § 2 KSH) | 6 miesięcy (art. 169 § 1 KSH) |
| Opłata sądowa za wpis | 250 zł (art. 52 ust. 2 ustawy o kosztach sądowych) | 500 zł (art. 52 ust. 1) |
| Umowa jedynego wspólnika będącego jedynym członkiem zarządu ze spółką | bez notariusza, jeśli korzystasz ze wzorca w systemie (art. 210 § 3 KSH) | forma aktu notarialnego (art. 210 § 2 KSH) |
Kapitał w S24 wpłacasz przelewem na rachunek spółki (art. 161¹ KSH). To majątek spółki, nie depozyt: dysponuje nim zarząd (art. 158 § 3 KSH) i może z niego opłacać działalność.
- Kapitał wpłacony na konto prywatne prezesa. Wpłata musi trafić na rachunek spółki. Zachowaj potwierdzenie z tytułem „pokrycie udziałów”.
- Brak oświadczenia o wniesieniu wkładów w S24. Samo wpłacenie pieniędzy nie wystarczy. Oświadczenie podpisują wszyscy członkowie zarządu podpisem kwalifikowanym, zaufanym albo osobistym.
W prostej spółce akcyjnej kapitał akcyjny może wynosić 1 zł, a wkłady wnosi się w terminie do 3 lat. Zamiast księgi udziałów jest rejestr akcjonariuszy, który prowadzi notariusz albo dom maklerski (art. 300³¹ KSH), a umowę o jego prowadzenie spółka zawiera niezwłocznie (art. 300³² KSH). Akcjonariusz PSA nie płaci ZUS z samego tytułu posiadania akcji, chyba że wnosi wkład w postaci pracy lub usług (art. 8 ust. 6 pkt 4a ustawy o systemie ubezpieczeń społecznych). CRBR, NIP-8, VAT-R, e-Doręczenia i KSeF działają tak samo jak w spółce z o.o. Konto bankowe dla PSA opisaliśmy w przewodniku konto bankowe dla prostej spółki akcyjnej, a porównanie kosztów form prawnych w analizie JDG, spółka z o.o. czy PSA.
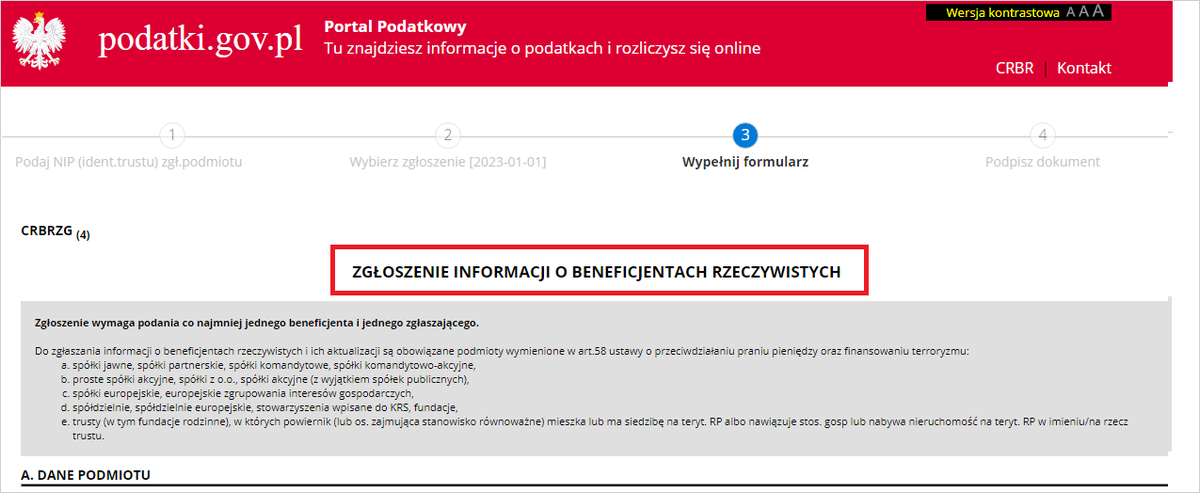
CRBR po rejestracji spółki: termin, kto podpisuje i jak wypełnić zgłoszenie?
Beneficjent rzeczywisty to osoba fizyczna, która kontroluje spółkę: przede wszystkim ma więcej niż 25% udziałów albo głosów, bezpośrednio lub przez inne spółki (art. 2 ust. 2 pkt 1 ustawy AML). Jeśli nikt nie przekracza tego progu, zgłaszasz osobę zajmującą wyższe stanowisko kierownicze, czyli w praktyce członków zarządu.
Spółka z o.o. ma 14 dni od wpisu do KRS, przy czym do terminu nie wlicza się sobót i dni ustawowo wolnych od pracy (art. 60 ust. 1 pkt 1 i ust. 2 ustawy AML). Zgłoszenie jest bezpłatne i wyłącznie elektroniczne.
- Wejdź na crbr.podatki.gov.plWybierz „Złóż zgłoszenie” i pierwsze zgłoszenie informacji o beneficjentach. Logowanie nie jest potrzebne.
- Wpisz dane spółkiNazwę, formę, siedzibę, numer KRS i NIP z odpisu.
- Dodaj beneficjentówImię i nazwisko, obywatelstwo, państwo zamieszkania, PESEL oraz wielkość i charakter udziału (np. „udziałowiec, 60% udziałów i głosów”). Beneficjent musi Ci te dane przekazać (art. 60a), inaczej grozi mu kara do 50 000 zł.
- Wpisz osoby reprezentująceDane członków zarządu, którzy podpisują zgłoszenie, i ich funkcję (art. 61 ust. 1a).
- PodpiszProfilem zaufanym albo podpisem kwalifikowanym (art. 61 ust. 4), z oświadczeniem pod rygorem odpowiedzialności karnej. Pobierz potwierdzenie: banki często o nie proszą.
Kto podpisuje zgłoszenie do CRBR
Tylko osoba ustawowo uprawniona do reprezentacji spółki (art. 61 ust. 1). Pełnomocnik, w tym księgowa z pełnomocnictwem, zgłoszenia nie złoży. Prokurent może, jeśli jest wpisany do KRS jako uprawniony do reprezentacji. Przy reprezentacji łącznej (np. „dwóch członków zarządu łącznie”) zgłoszenie podpisują wszystkie wymagane osoby, każda własnym podpisem.
CRBR po terminie: czy jest czynny żal?
Nie. Kara z art. 153 ustawy AML jest administracyjna, więc czynny żal z KKS jej nie dotyczy. Złóż zgłoszenie od razu: krótkie opóźnienie to argument przy ustalaniu wysokości kary. Aktualizację, np. po sprzedaży udziałów, składasz w 14 dni roboczych od zmiany (art. 60 ust. 1a).
- Zgłoszenie spółki matki zamiast osoby fizycznej. Beneficjentem jest zawsze człowiek, także gdy udziały ma inna spółka.
- Pominięcie wspólnika z dokładnie 25%. Próg to „więcej niż 25%”, więc 25% nie wystarcza, ale 25,01% już tak.
NIP-8 po rejestracji spółki: termin, wzór wypełnienia, online i czynny żal
NIP-8 to zgłoszenie danych uzupełniających, których nie ma w KRS. Jeden formularz trafia do urzędu skarbowego, GUS i ZUS. Spółka składa go w 21 dni od wpisu do KRS (art. 5 ust. 2c ustawy o NIP), a każdą zmianę zgłasza w 7 dni (art. 9 ust. 1).
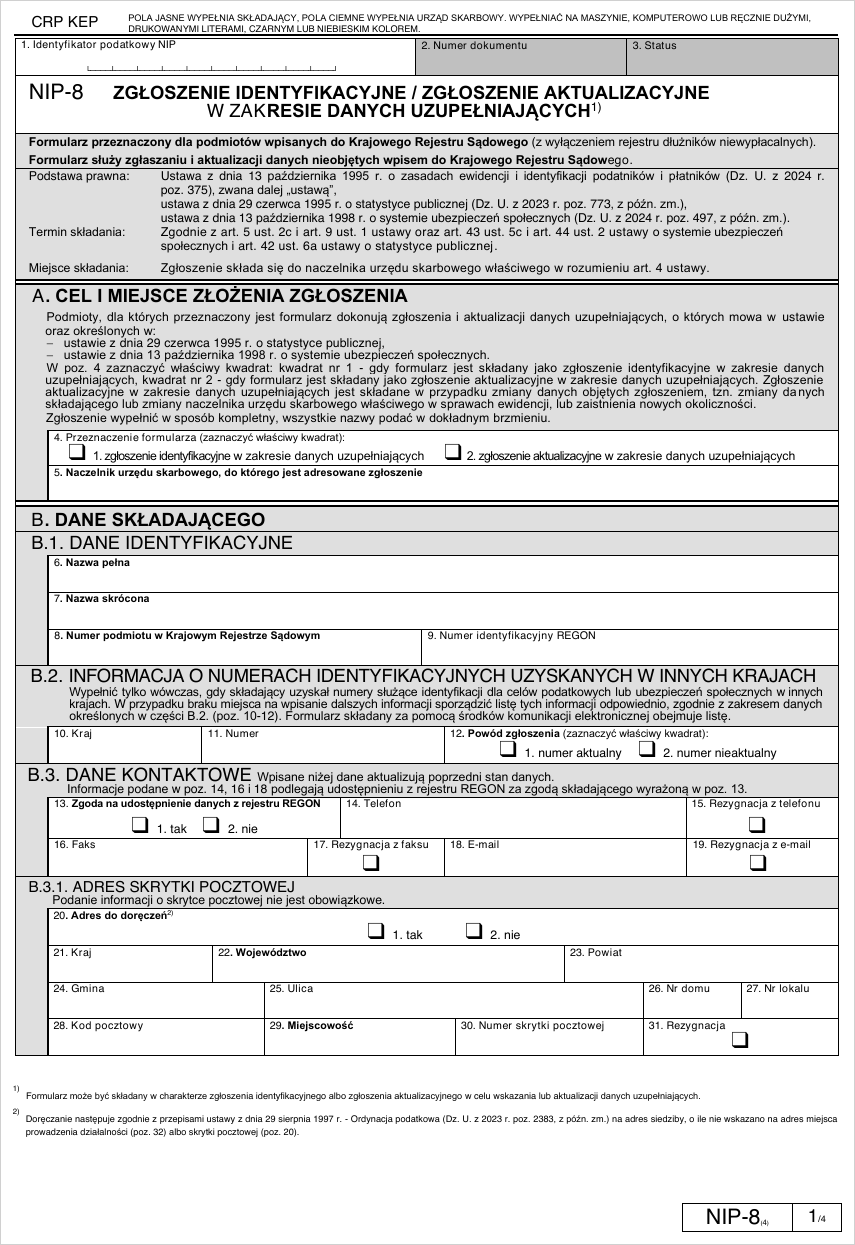
Jak wypełnić NIP-8 dla spółki z o.o.
- Część A: cel zgłoszeniaZaznacz kwadrat 1, „zgłoszenie identyfikacyjne w zakresie danych uzupełniających”. Kwadrat 2 wybierasz przy późniejszych zmianach.
- Część B.1–B.3: dane spółki i kontaktPełna i skrócona nazwa, numer KRS, REGON, telefon i e-mail.
- B.4–B.5: miejsca działalności i księgowośćAdresy działalności innych niż siedziba, dane biura rachunkowego z NIP i adres przechowywania dokumentacji.
- Część C: rachunki bankoweRachunek do zwrotu podatku i pozostałe rachunki firmowe. Rachunku VAT nie wpisujesz. Jeśli konta jeszcze nie ma, złóż NIP-8 w terminie bez niego, a rachunek dopisz aktualizacją w 7 dni od otwarcia.
- Część D.4: płatnik składekGdy spółka zatrudnia pierwszą osobę, podaje datę powstania obowiązku opłacania składek. Wtedy NIP-8 (albo jego aktualizację) składasz w 7 dni od zatrudnienia (art. 43 ust. 1 i 5c ustawy o systemie ubezpieczeń społecznych).
NIP-8 online: czym podpisać
Elektronicznie NIP-8 wyślesz przez system e-Deklaracje na Portalu Podatkowym, ale według opisu procedury na biznes.gov.pl trzeba go podpisać kwalifikowanym podpisem elektronicznym. Profil zaufany tu nie wystarcza. Druga droga to formularz papierowy w urzędzie skarbowym albo pocztą. Zgłoszenie jest bezpłatne, może je złożyć biuro rachunkowe jako pełnomocnik.
NIP-8 po terminie: czynny żal
Spóźnione zgłoszenie to wykroczenie skarbowe z art. 81 § 1 pkt 1 KKS. Grzywna może wynieść od jednej dziesiątej do dwudziestokrotności minimalnego wynagrodzenia (art. 48 § 1 KKS), czyli w 2026 roku od 480,60 do 96 120 zł, a mandat do 24 030 zł. Odpowiada członek zarządu, który zajmuje się sprawami spółki, a nie sama spółka.
Jeśli termin minął, złóż NIP-8 jak najszybciej i dołącz zawiadomienie o popełnieniu czynu zabronionego (czynny żal, art. 16 KKS) do naczelnika urzędu skarbowego. Jest skuteczne, dopóki urząd nie ma udokumentowanej wiadomości o naruszeniu i nie rozpoczął w tej sprawie kontroli ani innej czynności służbowej (art. 16 § 5 KKS).
Otwarcie kolejnego konta (walutowego albo z premią w innym banku) bez aktualizacji NIP-8. Każdy nowy rachunek firmowy zgłaszasz w 7 dni, inaczej nie pojawi się na białej liście.
VAT-R dla spółki z o.o.: kiedy, jak online i co z białą listą?
Zgłoszenie VAT-R składasz przed dniem pierwszej czynności opodatkowanej VAT (art. 96 ust. 1 ustawy o VAT), a nie w stałym terminie od wpisu. Złóż je jednak zaraz po NIP-8: urząd może weryfikować dane, a do rejestracji spółka nie odliczy VAT z zakupów (art. 88 ust. 4).
Spółka z o.o. może korzystać ze zwolnienia podmiotowego z VAT do 240 000 zł sprzedaży rocznie (art. 113 ust. 1), w pierwszym roku liczonego proporcjonalnie do okresu działalności. Zwolnienie nie przysługuje przy niektórych towarach i usługach z art. 113 ust. 13 (m.in. usługi prawnicze i doradcze).
- Wybierz formularzAktualny wzór to VAT-R(18). W części C wskazujesz, czy spółka będzie czynnym podatnikiem, czy korzysta ze zwolnienia, oraz sposób rozliczania (miesięcznie lub kwartalnie).
- Zaznacz VAT-UE, jeśli kupujesz usługi z zagranicyReklamy w Google lub Meta, licencje na oprogramowanie, usługi chmurowe od firm z UE to import usług. Spółka musi się zarejestrować jako podatnik VAT-UE przed pierwszą taką transakcją, także gdy jest zwolniona z VAT (art. 97 ust. 1 i ust. 3 pkt 1 ustawy o VAT).
- Złóż i podpiszOnline przez e-Deklaracje z podpisem kwalifikowanym osoby reprezentującej spółkę albo papierowo w urzędzie skarbowym. Rejestracja jest bezpłatna.
- Sprawdź wykazPo rejestracji wyszukaj spółkę w wykazie podatników VAT (biała lista). Zobaczysz tam status i rachunki zgłoszone na NIP-8.
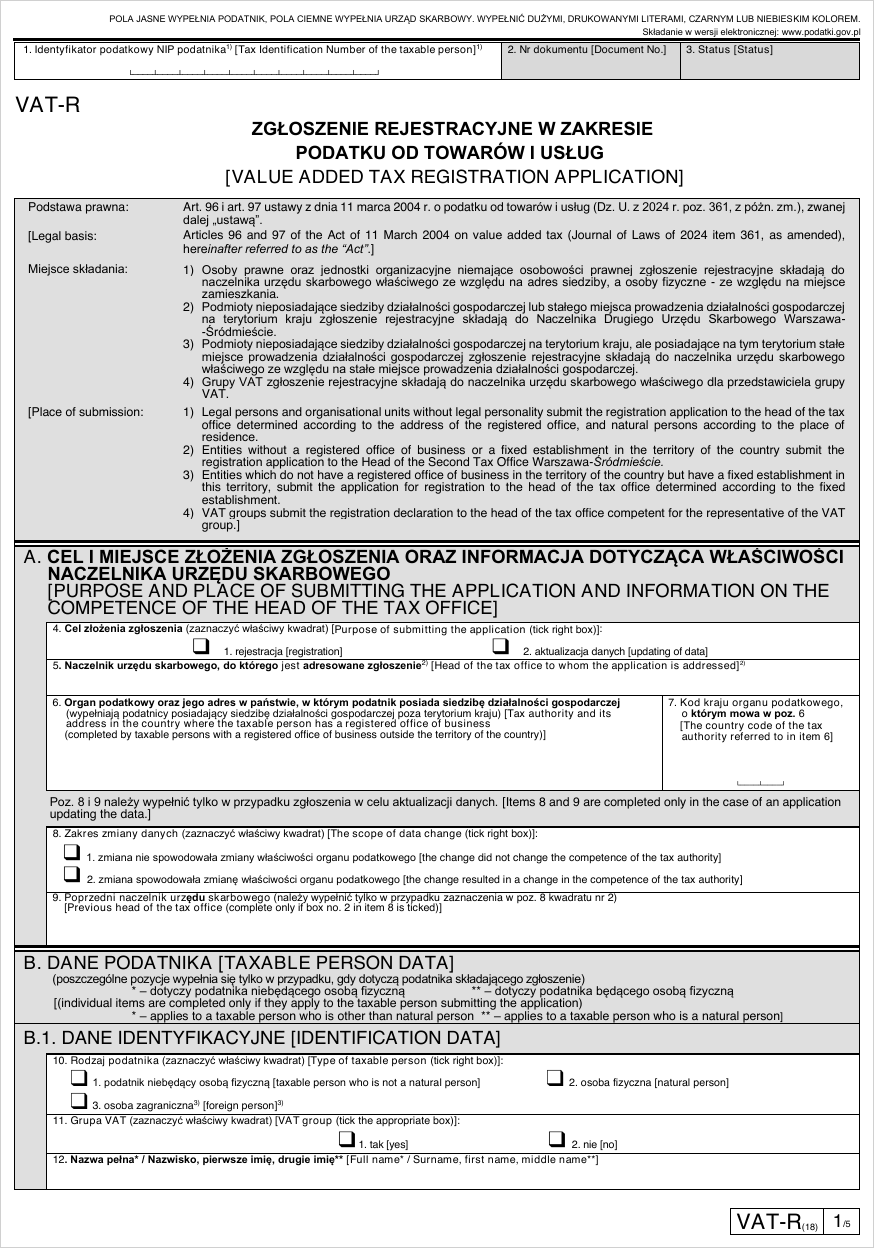
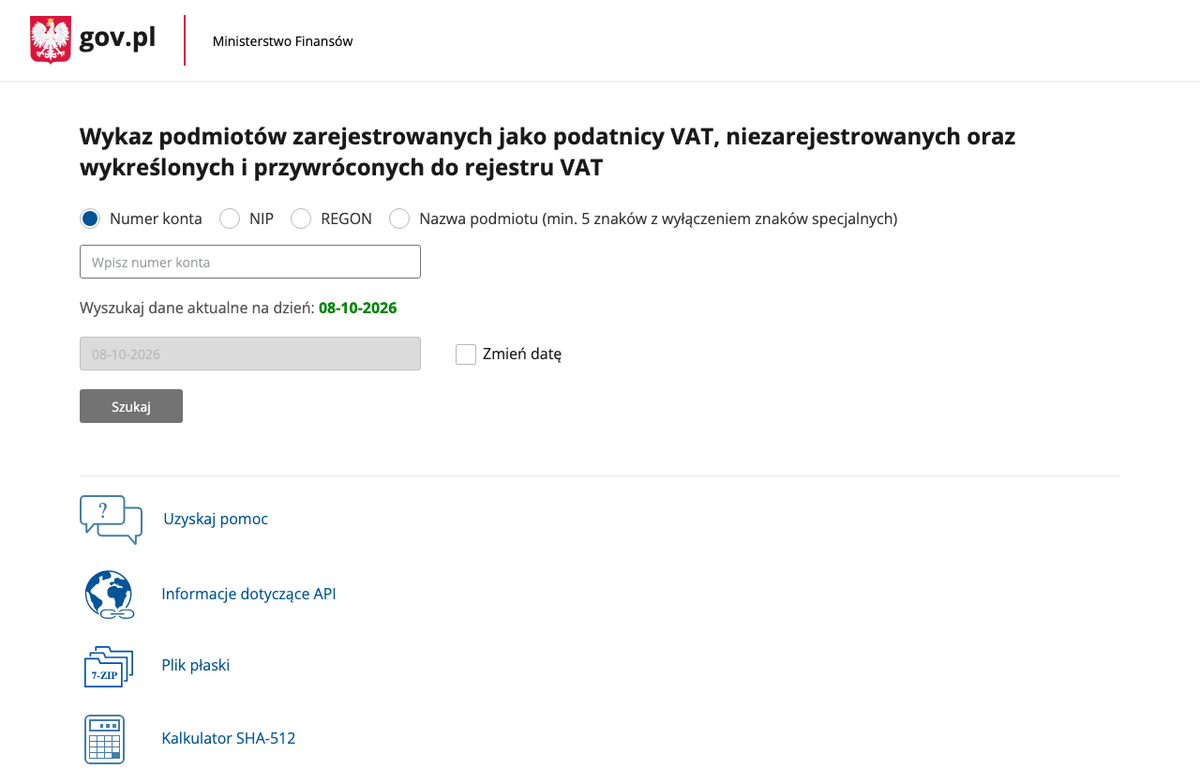
Biała lista to publiczny wykaz podatników VAT z ich rachunkami firmowymi. Rachunek trafia do niego z NIP-8, a sama spółka tylko wtedy, gdy jest zarejestrowana do VAT. Jak sprawdzać kontrahentów i co grozi za przelew powyżej 15 000 zł na rachunek spoza wykazu, wyjaśniamy w tekście o przelewie za fakturę, numerze KSeF i MPP.
e-Doręczenia, e-Urząd Skarbowy i KSeF: jak spółka dostaje trzy dostępy
Spółka nie ma profilu zaufanego, więc w urzędach działa przez osoby fizyczne, którym nadasz dostęp. Każdy z trzech systemów ma własną procedurę.
e-Doręczenia dla spółki z o.o.: od kiedy i jak założyć
Spółka wpisana do rejestru przedsiębiorców KRS musi mieć adres do doręczeń elektronicznych (art. 9 ust. 1 pkt 8 ustawy o doręczeniach elektronicznych). Spółki rejestrowane od 2025 roku zakładają adres przy rejestracji: tworzy się go z danych z wniosku do KRS (art. 11 pkt 2 lit. a ustawy).
- Sprawdź odpis z KRSJeśli adres do e-Doręczeń jest w rejestrze, zostało tylko go aktywować.
- Jeśli go nie ma, złóż wniosekW e-usłudze „Złóż wniosek o adres do e-Doręczeń dla firmy” na biznes.gov.pl. Podajesz KRS, NIP, REGON, formę prawną („spółka z ograniczoną odpowiedzialnością”, nie „inna forma prawna”) i administratora skrzynki. Podpisują osoby reprezentujące spółkę, na zebranie podpisów masz 4 dni.
- Aktywuj skrzynkęAdministrator loguje się do Konta Przedsiębiorcy, w zakładce e-Doręczenia klika „Aktywuj”. Dopiero wtedy adres trafia do bazy adresów i do KRS.
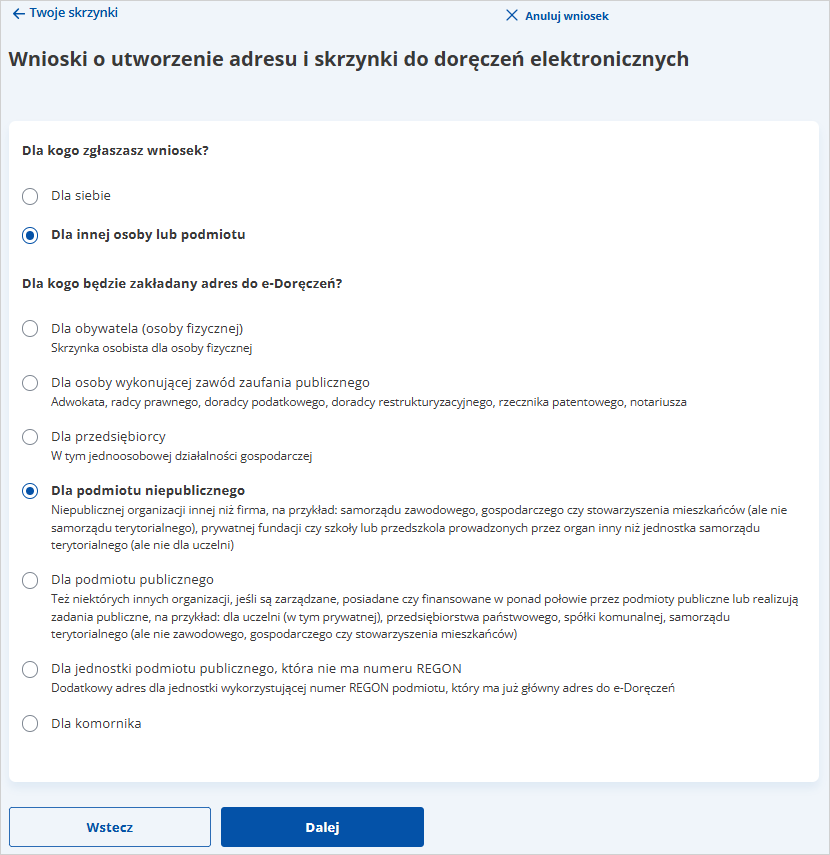
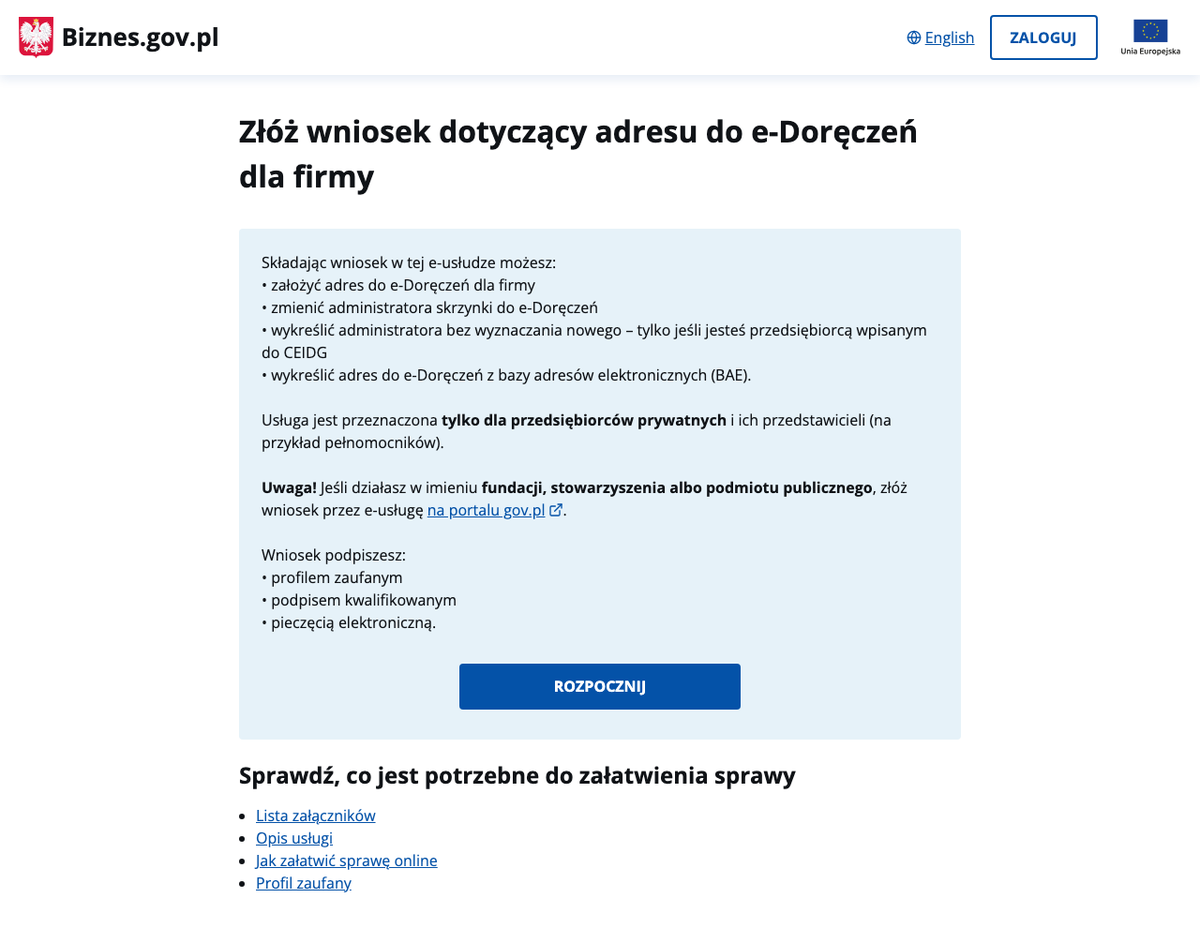
Ustawa nie przewiduje kary za brak skrzynki, ale od 1 stycznia 2026 roku pismo wysłane przez ePUAP nie jest już równoważne doręczeniu (art. 147 ust. 2), więc bez e-Doręczeń zostaje papier albo systemy urzędów, jak e-Urząd Skarbowy.
e-Urząd Skarbowy dla spółki: jak dodać firmę i się zalogować
Spółka ma w e-Urzędzie Skarbowym konto organizacji, ale zarząd nie dostaje do niego dostępu automatycznie z KRS. Przyznaje go urząd skarbowy na wniosek spółki.
- Pobierz wniosek„Wniosek o przyznanie dostępu / odebranie dostępu do Konta Organizacji w eUrzędzie Skarbowym” ze strony konta organizacji. Wpisz dane spółki, imię, nazwisko i PESEL użytkownika oraz zakres dostępu.
- Wybierz dostęp rozszerzonyTylko z nim nadasz potem dostęp księgowej bez kolejnych wniosków.
- Podpisz i wyślijPodpisują osoby reprezentujące spółkę (albo pełnomocnik ogólny). Plik podpisany profilem zaufanym lub podpisem kwalifikowanym dołączasz do pisma ogólnego. Dostęp działa od zarejestrowania wniosku.
- Zaloguj się i przełącz kontoPo zalogowaniu przez login.gov.pl wybierasz w prawym górnym rogu „Przełącz konto” i spółkę.
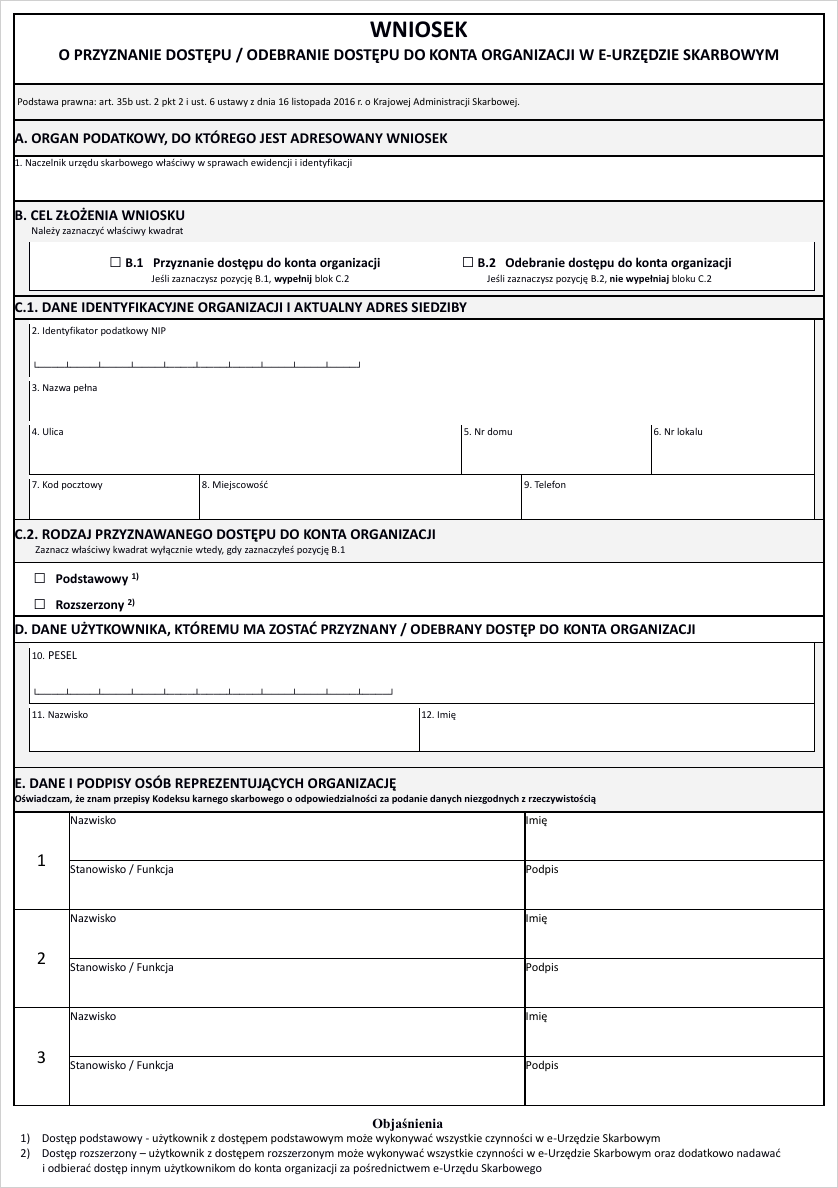
Na koncie organizacji złożysz pisma, wnioski o zaświadczenia, ZAW-NR i pełnomocnictwa (PPO-1, UPL-1). MF nie wymienia tam NIP-8 ani VAT-R, więc te formularze wysyłasz przez e-Deklaracje.
KSeF w spółce z o.o.: ZAW-FA albo pieczęć
Spółki wystawiają faktury w KSeF od 1 kwietnia 2026 roku. Do końca 2026 roku podatnik, którego sprzedaż dokumentowana fakturami nie przekracza 10 000 zł brutto miesięcznie, może jeszcze wystawiać faktury poza systemem (art. 145m ustawy o VAT). Od 1 stycznia 2027 roku obowiązek obejmuje wszystkich, a za fakturę poza KSeF grozi kara do 100% VAT z tej faktury (art. 106ni).
Pierwszy dostęp spółka uzyskuje na dwa sposoby:
- Kwalifikowana pieczęć elektroniczna z NIP spółki: logujesz się nią w Aplikacji Podatnika KSeF bez wizyty w urzędzie.
- Zawiadomienie ZAW-FA: wskazujesz w nim osobę fizyczną (zwykle prezesa), która będzie zarządzać uprawnieniami w KSeF. Podpisują je reprezentanci spółki, a wysyłasz przez e-Urząd Skarbowy (załącznik do pisma ogólnego), e-Doręczenia albo papierowo. Uprawnienia działają po wprowadzeniu ich przez urząd.
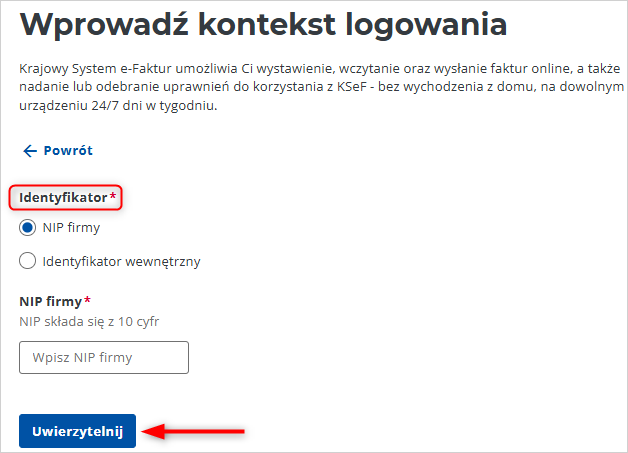
Osoba wskazana w ZAW-FA nadaje potem uprawnienia księgowej. Różnice między tokenami a certyfikatami KSeF opisaliśmy w tekście o tokenach i certyfikatach KSeF, a ulgi dla najmniejszych firm w poradniku KSeF w mikrofirmie.
ZUS jedynego wspólnika spółki z o.o. w 2026 roku: ile i od kiedy?
Wspólnik jednoosobowej spółki z o.o. jest dla ZUS osobą prowadzącą pozarolniczą działalność (art. 8 ust. 6 pkt 4 ustawy o systemie ubezpieczeń społecznych). Podlega ubezpieczeniom od dnia wpisu spółki do KRS (art. 13 pkt 4a), a zgłoszenie składa w 7 dni (art. 36 ust. 4). Zgłasza się jako płatnik (ZUS ZFA) i ubezpieczony (ZUS ZUA, a przy samym ubezpieczeniu zdrowotnym ZUS ZZA). Najprościej zrobić to w eZUS.
Jedyny wspólnik nie ma ulgi na start ani preferencyjnych składek: art. 18a ustawy dotyczy tylko osób wpisanych do CEIDG (art. 8 ust. 6 pkt 1). Minimalna podstawa składek społecznych w 2026 roku to 5 652 zł (60% prognozowanego przeciętnego wynagrodzenia, art. 18 ust. 8), a zdrowotna to 9% przeciętnego wynagrodzenia z IV kwartału 2025 roku (art. 81 ust. 2za ustawy o świadczeniach opieki zdrowotnej).
- Emerytalna 19,52% od 5 652 zł
- 1 103,27 zł
- Rentowa 8%
- 452,16 zł
- Wypadkowa 1,67%
- 94,39 zł
- Chorobowa 2,45% (dobrowolna)
- 138,47 zł
- Fundusz Pracy i FS 2,45%
- 138,47 zł
- Zdrowotna 9% od 9 228,64 zł
- 830,58 zł
Razem miesięcznie: 2 757,34 zł (bez chorobowej 2 618,87 zł), rocznie 33 088,08 zł
Za pierwszy, niepełny miesiąc najniższą podstawę składek społecznych zmniejsza się proporcjonalnie do liczby dni podlegania ubezpieczeniu (art. 18 ust. 9). Składki za siebie wspólnik płaci do 20. dnia następnego miesiąca na swój numer rachunku składkowego.
- masz 100% udziałów w spółce z o.o.,
- pracujesz na umowie o pracę za mniej niż minimalne wynagrodzenie (4 806 zł): wtedy składki z tytułu spółki są obowiązkowe obok etatu.
- spółka ma co najmniej dwóch wspólników (nawet 99% i 1%, choć ZUS bada takie konfiguracje pod kątem pozorności),
- pracujesz na etacie z pensją co najmniej równą minimalnemu wynagrodzeniu: składki emerytalna i rentowa z tytułu spółki są wtedy dobrowolne, zdrowotną płacisz nadal,
- jesteś tylko członkiem zarządu z powołania: od wynagrodzenia płacisz składkę zdrowotną, społecznych nie.
Gdy spółka zatrudni pierwszą osobę, w 7 dni zgłasza ją do ZUS, a datę obowiązku opłacania składek podaje na NIP-8 w urzędzie skarbowym, nie na ZUS ZPA (art. 43 ust. 5c ustawy o systemie ubezpieczeń społecznych). Składki za pracowników płaci do 15. dnia miesiąca.
Zarząd i wspólnicy po rejestracji: umowy, uchwały i księga udziałów
Pierwszy zarząd jest zwykle powołany w umowie spółki, ale wynagrodzenie i zasady pracy trzeba ustalić osobno, najlepiej przed pierwszą wypłatą.
- Zdecyduj o podstawie wynagrodzenia prezesaPowołanie z wynagrodzeniem (uchwała wspólników), umowa o pracę, kontrakt albo brak wynagrodzenia. Od wynagrodzenia z samego powołania płaci się PIT i składkę zdrowotną, bez społecznych.
- Pamiętaj o art. 210 KSH przy każdej umowie z członkiem zarząduSpółkę reprezentuje wtedy rada nadzorcza albo pełnomocnik powołany uchwałą wspólników (art. 210 § 1). Prezes nie podpisze umowy sam ze sobą.
- Jedyny wspólnik i jedyny członek zarządu: notariuszCzynność prawna między nim a spółką wymaga aktu notarialnego, a notariusz zawiadamia sąd rejestrowy (art. 210 § 2). Wyjątek: czynności dokonywane przy użyciu wzorca w systemie teleinformatycznym (art. 210 § 3). Dotyczy to np. umowy o pracę czy pożyczki.
- Oświadczenia jedynego wspólnika na piśmieOświadczenie woli jedynego wspólnika składane spółce wymaga formy pisemnej pod rygorem nieważności (art. 173 § 1 KSH).
- Załóż księgę udziałówZarząd prowadzi księgę udziałów z danymi wspólników, liczbą i wartością udziałów oraz wszystkimi zmianami (art. 188 § 1 KSH). Po każdej zmianie składa do KRS nową listę wspólników (art. 188 § 3).
Nie mieszaj pieniędzy spółki i prywatnych: zasady opisaliśmy w poradniku o rozdzieleniu finansów osobistych i firmowych.
Rachunek bankowy dla spółki z o.o.: kiedy otworzyć i jak go zgłosić?
Żaden przepis nie podaje terminu na otwarcie konta przez spółkę, ale w praktyce bez niego nie ruszysz. Spółka z S24 musi wpłacić kapitał w 7 dni od wpisu. Płatności między firmami powyżej 15 000 zł brutto muszą przejść przez rachunek płatniczy (art. 19 Prawa przedsiębiorców), a na białej liście pojawia się tylko rachunek firmowy zgłoszony na NIP-8.
- Otwórz konto przed NIP-8 albo równolegleWtedy wpiszesz je od razu w części C formularza. Gdy otworzysz je później, masz 7 dni na aktualizację.
- Przygotuj dokumentyBank pobierze dane z KRS, ale poprosi o dowody członków zarządu i informację o beneficjentach (często potwierdzenie z CRBR). Szczegóły i różnice między bankami opisaliśmy w przewodniku konto bankowe dla spółki z o.o.
- Sprawdź reprezentacjęPrzy reprezentacji łącznej zapytaj, czy bank pozwala otworzyć konto online z podpisami kilku członków zarządu. Każda osoba przechodzi wtedy weryfikację tożsamości.
- Zgłoś rachunek i sprawdź białą listęPo NIP-8 (i rejestracji VAT) wyszukaj numer rachunku w wykazie podatników VAT, zanim podasz go pierwszemu klientowi.
Ogólne zasady wyboru banku znajdziesz w zestawieniu gdzie założyć konto firmowe, przebieg zakładania krok po kroku w poradniku jak założyć konto firmowe, a warunki zwolnienia z opłat w tekście o darmowym koncie firmowym.
Promocje w tym miesiącu · stan na 15.10.2026
Nowa spółka zwykle spełnia definicję nowego klienta, więc może dostać premię za konto. Większość promocji kont firmowych jest jednak tylko dla jednoosobowych działalności. Dla spółki z o.o. w naszej bazie jest dziś 11 aktywnych ofert. Karty poniżej aktualizują się same, a zasady dostępu do premii dla różnych form prawnych opisaliśmy w tekstach kto może dostać premię za konto firmowe i konto firmowe dla spółki z o.o. z premią.
Zwolnienie z PIT do 2 000 zł dotyczy premii dla osób prywatnych. Premia wypłacona spółce jest jej przychodem opodatkowanym CIT (9% albo 19%) i musi być zaksięgowana. Nie wypłacaj jej sobie jako „bonusu”: to byłoby wyprowadzenie pieniędzy ze spółki bez podstawy. Wszystkie promocje firmowe znajdziesz na stronie promocji kont firmowych.
Wirtualne biuro jako adres siedziby spółki: co sprawdzić i ile kosztuje?
Siedziba spółki to miejscowość, a adres to konkretny lokal wpisany do KRS (art. 166 § 1 pkt 1 KSH). Wirtualne biuro to usługa, w której operator udostępnia adres do rejestracji i obsługuje listy, a spółka pracuje gdzie indziej.
KSH ani ustawa o KRS nie wymagają dołączenia do wniosku zgody właściciela lokalu. Umowa z operatorem albo pisemna zgoda właściciela jest jednak potrzebna z trzech powodów:
- Weryfikacja przez urząd skarbowy. Jeśli spółka posługuje się fikcyjnym adresem siedziby, naczelnik urzędu skarbowego uchyla NIP (art. 8c ust. 4 ustawy o NIP), a gdy nie da się skontaktować ze spółką, wykreśla ją z rejestru VAT (art. 96 ust. 9 ustawy o VAT).
- Doręczenia. Pisma sądowe i urzędowe wysłane na adres z KRS po awizowaniu uznaje się za doręczone, nawet jeśli nikt ich nie odebrał.
- Bank. W ramach obowiązków AML może zapytać o umowę z operatorem.
Operator, który zapewnia spółkom adres siedziby, jest instytucją obowiązaną z ustawy AML (art. 2 ust. 1 pkt 16 lit. c). Musi mieć wpis do rejestru działalności na rzecz spółek lub trustów (art. 129a) i zweryfikuje Ciebie oraz beneficjentów spółki. Operator, który o nic nie pyta, to sygnał ostrzegawczy.
| Operator i miasto | Najtańszy pakiet z adresem do KRS | Co zawiera | Warunki |
|---|---|---|---|
| Biuro Hello, Wrocław | 350 zł za 12 mies. (ok. 29 zł/mies.) | adres siedziby, odbiór i przechowywanie listów, powiadomienia e-mail; skan 1,50 zł za stronę | cena promocyjna na pierwszą umowę, płatność z góry; bez promocji 500–520 zł za rok |
| VirtOffice, Warszawa | 50 zł/mies. | adres do rejestracji, powiadomienia, do 10 skanów A4, 2 h sali miesięcznie | umowa 1, 6 lub 12 mies., abonament z góry; odbiór awizowanej przesyłki 50 zł, wysyłka listów 20 zł |
| Ready Office, Poznań | 599 zł za rok (ok. 50 zł/mies.) | adres do rejestracji, odbiór poleconych bez limitu, powiadomienia | cena promocyjna na pierwszy rok, regularnie 999 zł; płatność miesięczna 149 zł; bez kaucji |
| Archeion, Kraków | 69 zł/mies. (2 lata z góry), 86 zł (rok z góry) | adres do rejestracji i korespondencji, powiadomienia, 10 stron skanów | płatność miesięczna 89–109 zł i kaucja; skan ponad limit 2 zł za stronę |
| Moore Polska, Warszawa | 141 zł/mies., 1 297 zł za rok | adres do rejestracji, odbiór listów i przesyłek, powiadomienia; skanowanie dopiero w pakiecie za 232 zł | umowa 1, 3, 6 lub 12 mies. |
Wirtualne biuro z adresem do KRS: koszt miesięczny przy płatności za rok z góry
Ceny netto z cenników pięciu operatorów, najtańszy pakiet z prawem do rejestracji siedziby.
- Zapytaj o poleconeCzy operator odbiera awizowane przesyłki sądowe, ile to kosztuje i jak szybko wysyła skan. Żaden z pięciu cenników nie mówi o tym wprost.
- Sprawdź okres wypowiedzenia i kaucjęZmiana adresu to wniosek do KRS w 7 dni (płatny), a jeśli zmienia się miejscowość siedziby, także aktualizacja w CRBR w 14 dni roboczych. Do tego dochodzą zmiany w bankach, u kontrahentów i na fakturach.
Pełna księgowość i podpis kwalifikowany dla prezesa: bez czego nie ruszysz?
Księgi rachunkowe od pierwszego dnia
Spółka z o.o. prowadzi księgi rachunkowe bez względu na przychody, także jako spółka w organizacji (art. 2 ust. 1 pkt 1 ustawy o rachunkowości). Otwiera je w ciągu 15 dni od pierwszego zdarzenia o skutkach majątkowych, np. wpłaty kapitału (art. 12 ust. 1 pkt 1), i spisuje politykę rachunkowości (art. 10). Księgi możesz zlecić biuru, ale odpowiedzialność zostaje przy zarządzie.
| Biuro | Cena od (netto / mies.) | Limit dokumentów | Co jest osobno płatne |
|---|---|---|---|
| eKsięgowy (pakiet START) | 549 zł | do 10 dokumentów | kadry i ZUS osobno (ZUS DRA 45 zł, pozycja płacowa 25 zł); prace roczne wyceniane w ofercie |
| TaxWell | 599 zł* | do 10 pozycji | sprawozdanie finansowe od 990 zł, CIT-8 290 zł, ZUS płatnika 60 zł |
| ifirma.pl (pakiet standardowy) | 650 zł | do 10 dokumentów, każde kolejne 5 dokumentów 70 zł | sprawozdanie finansowe (pełne: średnia miesięczna faktura z roku, uproszczone 300 zł), polityka rachunkowości 500 zł, ZUS DRA wspólnika 50 zł |
| WeTax | 850 zł | do 10 dokumentów | sprawozdanie finansowe (średnia miesięczna faktura z roku), polityka rachunkowości 500 zł, kadry według osobnego cennika |
Gdy spółka wystawia więcej faktur albo chcesz mieć sprzedaż, koszty i rozliczenia w jednym miejscu, możesz użyć panelu Centrum Finansowe. Wystawia faktury FA(3) prosto do KSeF i zapisuje przy każdej numer KSeF i UPO, sprawdza kontrahentów na białej liście VAT i przekazuje sprawdzone dokumenty do programu księgowego (obecnie integracja z Systim). Z KSeF łączy się tokenem, który generujesz sam w Aplikacji Podatnika i możesz w każdej chwili unieważnić; każdą spółkę podłączasz osobno, we własnym kontekście NIP.
Panel nie zastępuje księgowego: księgi, JPK i deklaracje prowadzi dalej biuro rachunkowe albo program księgowy. Abonament zaczyna się od 199 zł netto miesięcznie (do 50 dokumentów). Przy kilku fakturach miesięcznie wystarczy bezpłatna Aplikacja Podatnika KSeF. Centrum Finansowe to produkt AI AGENT HUB P.S.A., spółki autora serwisu.
Porównuj nie tylko abonament: sprawdź, czy sprawozdanie i CIT-8 są w cenie, ile kosztuje ZUS wspólnika i czy biuro złoży za Ciebie NIP-8, VAT-R i JPK. Zmiana biura to aktualizacja NIP-8 w 7 dni.
Podpis kwalifikowany dla prezesa: kiedy jest naprawdę potrzebny
Większość formalności spółki podpiszesz profilem zaufanym albo podpisem osobistym (e-dowód). Kwalifikowany podpis elektroniczny jest niezbędny przede wszystkim do wysyłania NIP-8 i VAT-R przez e-Deklaracje. Bez niego te formularze złożysz tylko papierowo.
| Dokument | Profil zaufany | Podpis osobisty | Podpis kwalifikowany | Papier |
|---|---|---|---|---|
| Zgłoszenie do CRBR | tak | nie | tak | nie |
| NIP-8 i VAT-R (e-Deklaracje) | nie | nie | tak | tak, w urzędzie |
| Oświadczenie o wniesieniu wkładów, lista wspólników (S24) | tak | tak | tak | nie |
| Wniosek o adres do e-Doręczeń | tak | tak | tak | nie |
| Wniosek o dostęp do konta organizacji w e-US | tak | nie dotyczy | tak | tak |
| ZAW-FA (pierwszy dostęp do KSeF) | tak | nie dotyczy | tak | tak |
| Logowanie do KSeF | tak | tak (login.gov.pl) | tak | nie |
Podpis kwalifikowany kupujesz na osobę (prezesa), nie na spółkę. Spółka może mieć dodatkowo kwalifikowaną pieczęć elektroniczną z NIP, która zastępuje ZAW-FA przy logowaniu do KSeF.
| Dostawca i produkt | 1 rok | 2–3 lata | Uwagi |
|---|---|---|---|
| Sigillum (PWPW), podpis mobilny | 229 zł | 299 zł / 399 zł | w sprzedaży od 24.08.2026, według cennika dla kont firmowych |
| KIR, mSzafir (chmura) | 238 zł | 278 zł / – | limit 1 000 podpisów na rok (2 000 na 2 lata); weryfikacja online przez bankowość, certyfikatem KIR albo w placówce |
| Certum, zestaw z kartą i czytnikiem | 282 zł | 356 zł / 456 zł | weryfikacja w punkcie, u notariusza albo online (płatna osobno) |
| EuroCert, karta z czytnikiem | 329 zł | 389 zł / 499 zł | weryfikacja tożsamości w punkcie w cenie; odnowienie 159 zł |
| Pieczęć: Sigillum, certyfikat pieczęci na karcie | 749 zł | 1 359 zł / – | kwalifikowana pieczęć dla spółki |
| Pieczęć: KIR, mSzafir (mobilna) | 749 zł | 1 598 zł / – | limit 500 podpisów w wariancie rocznym, 10 000 w dwuletnim |
| Pieczęć: Certum Mini do KSeF | 989 zł | 1 389 zł / 1 889 zł | wariant bez czytnika |
Pierwszy rok spółki: terminy CIT, VAT, sprawozdania i zgromadzenia wspólników
Spółka płaci CIT 9% (przychody do równowartości 2 mln euro) albo 19% (art. 19 ust. 1 ustawy o CIT). Stawki 9% nie ma m.in. spółka powstała z przekształcenia albo z wniesionego wcześniej przedsiębiorstwa (art. 19 ust. 1a).
- Zaliczki CIT do 20. dnia za miesiąc poprzedni (art. 25 ust. 1a). W pierwszym roku podatkowym spółka może płacić je kwartalnie (art. 25 ust. 1b).
- JPK_V7 do 25. dnia, jeśli spółka jest czynnym podatnikiem VAT.
- ZUS: wspólnik za siebie do 20., spółka za pracowników do 15. dnia (art. 47 ust. 1 ustawy o systemie ubezpieczeń społecznych).
- Estoński CIT: zawiadomienie ZAW-RD do końca pierwszego miesiąca roku podatkowego, w którym spółka ma być tak opodatkowana (art. 28j ust. 1 pkt 7). Przy nowej spółce rok podatkowy zaczyna się z rozpoczęciem działalności, więc na decyzję masz kilka tygodni.
Dłuższy pierwszy rok obrotowy
Jeśli spółka zaczęła działalność w drugiej połowie roku obrotowego, może połączyć księgi i sprawozdanie za ten okres z następnym rokiem (art. 3 ust. 1 pkt 9 ustawy o rachunkowości). Podobnie pierwszy rok podatkowy może trwać do końca następnego roku kalendarzowego (art. 8 ust. 2a ustawy o CIT). Spółka zarejestrowana w październiku 2026 roku nie musi więc robić osobnego sprawozdania za dwa i pół miesiąca 2026 roku.
- Wpis do KRS
- 14.10.2026
- Koniec pierwszego roku obrotowego (połączony z 2027)
- 31.12.2027
- Sporządzenie sprawozdania (3 miesiące, art. 52)
- 31.03.2028
- CIT-8 i zapłata podatku (art. 27 ust. 1)
- 31.03.2028
- Zatwierdzenie na zgromadzeniu (6 miesięcy, art. 53, art. 231 KSH)
- 30.06.2028
Złożenie sprawozdania w KRS (15 dni od zatwierdzenia, art. 69): najpóźniej 15.07.2028
Dłuższy rok to mniej formalności, ale później ustalony wynik. Jeśli planujesz dywidendę albo kredyt wymagający sprawozdania, rozważ zamknięcie roku 31 grudnia 2026 roku.
Sprawozdanie sporządzasz elektronicznie, podpisują je zarząd i osoba prowadząca księgi, a po zatwierdzeniu składasz je przez eKRS z uchwałami o zatwierdzeniu i podziale zysku lub pokryciu straty.
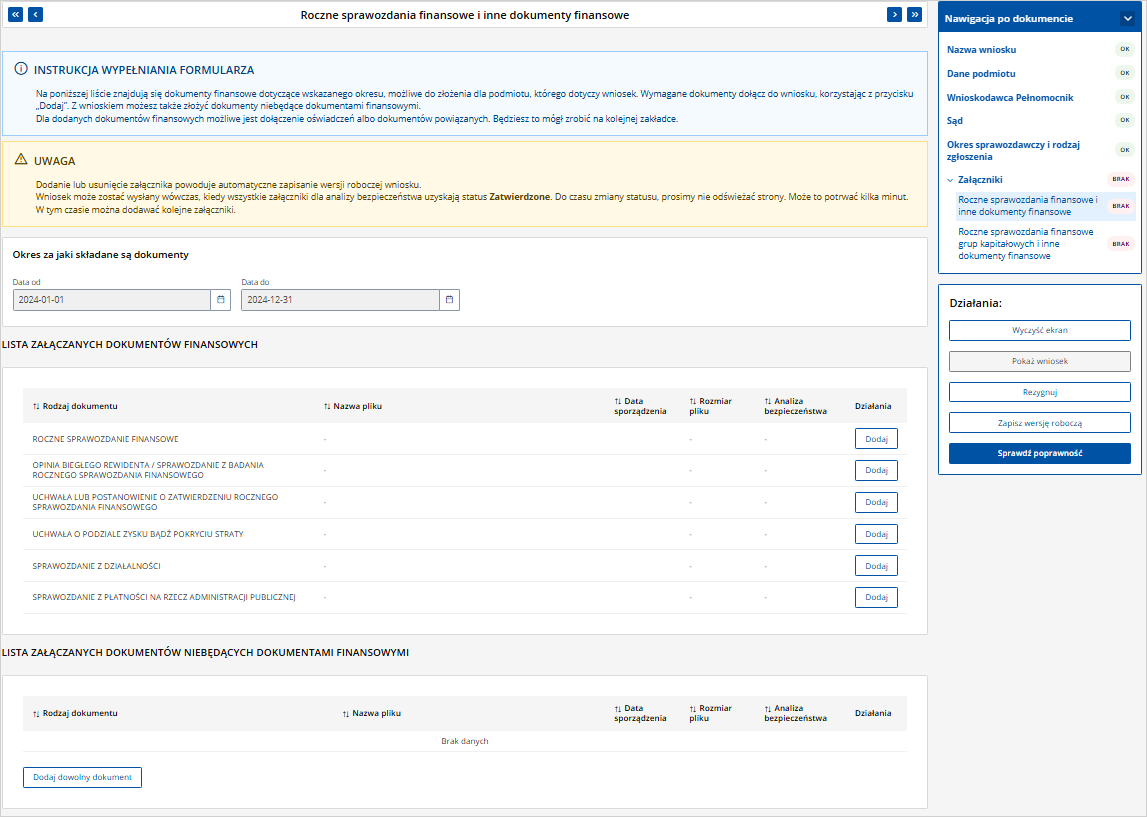
Spółka, która nic nie sprzedała, nadal sporządza, zatwierdza i składa sprawozdanie oraz CIT-8. Za niezłożenie sprawozdania w KRS grozi grzywna albo kara ograniczenia wolności (art. 79 pkt 4 ustawy o rachunkowości), a sąd rejestrowy prowadzi postępowanie przymuszające, które może skończyć się wykreśleniem spółki z rejestru.
Pozostałe poradniki dla przedsiębiorców, od wyboru banku po KSeF, zebraliśmy w dziale dla firm.
Najczęstsze pytania o obowiązki po założeniu spółki z o.o.
Co trzeba zrobić po założeniu spółki z o.o.?
W 7 dni od wpisu do KRS zgłoś jedynego wspólnika do ZUS (w S24 także wpłać kapitał), w 14 dni roboczych beneficjentów do CRBR, w 21 dni złóż NIP-8. Przed pierwszą fakturą złóż VAT-R, załóż dostęp do e-Urzędu Skarbowego i KSeF i aktywuj e-Doręczenia. Księgi rachunkowe prowadź od pierwszego zdarzenia.
Czy po rejestracji spółki w KRS trzeba składać wniosek o NIP?
Nie. NIP i REGON są nadawane automatycznie po przekazaniu danych z KRS (art. 8a ust. 2 ustawy o NIP), a potwierdzeniem jest numer w KRS. NIP-8 składasz w 21 dni tylko z danymi uzupełniającymi, głównie rachunkami bankowymi.
Jaki jest termin na NIP-8 i co grozi za spóźnienie?
21 dni od wpisu spółki do KRS, a każdą zmianę danych zgłaszasz w 7 dni. Spóźnienie to wykroczenie skarbowe z art. 81 KKS: grzywna od 480,60 do 96 120 zł w 2026 roku, mandatem do 24 030 zł. Jeśli urząd jeszcze nie wie o naruszeniu, złóż NIP-8 razem z czynnym żalem (art. 16 KKS).
Czy spółka w organizacji składa NIP-8?
Nie. NIP-8 jest przeznaczony dla podmiotów wpisanych do KRS. Spółka w organizacji, która potrzebuje NIP przed wpisem, składa zgłoszenie NIP-2. Po wpisie do KRS numer się nie zmienia, ale NIP-8 trzeba złożyć w 21 dni.
Ile dni ma spółka na zgłoszenie do CRBR i kto je podpisuje?
14 dni od wpisu do KRS, bez sobót i dni ustawowo wolnych od pracy, czyli zwykle około trzech tygodni. Podpisuje osoba uprawniona do reprezentacji spółki profilem zaufanym albo podpisem kwalifikowanym, a przy reprezentacji łącznej wszystkie wymagane osoby. Pełnomocnik zgłoszenia nie złoży.
Co jeśli zgłoszenie do CRBR jest po terminie?
Złóż je natychmiast. Grozi administracyjna kara pieniężna do 1 000 000 zł (art. 153 ustawy AML), której czynny żal z KKS nie dotyczy. Krótkie opóźnienie ma znaczenie przy ustalaniu wysokości kary.
Kiedy spółka z o.o. musi złożyć VAT-R?
Przed pierwszą czynnością opodatkowaną VAT (art. 96 ust. 1 ustawy o VAT), a nie w stałym terminie od wpisu. Jeśli spółka kupuje reklamy lub oprogramowanie od firm z UE, musi zarejestrować się jako podatnik VAT-UE przed pierwszym takim zakupem, nawet korzystając ze zwolnienia do 240 000 zł.
Jak założyć e-Doręczenia dla spółki z o.o.?
Spółki rejestrowane od 2025 roku zakładają adres przy rejestracji w KRS. Jeśli go nie ma w odpisie, złóż wniosek w e-usłudze na biznes.gov.pl, podpisany przez osoby reprezentujące spółkę, i wskaż administratora skrzynki. Adres zaczyna działać po aktywacji przez administratora w Koncie Przedsiębiorcy.
Jak zalogować się do e-Urzędu Skarbowego jako spółka?
Spółka ma konto organizacji, ale dostęp nie wynika z KRS. Złóż do urzędu skarbowego wniosek o dostęp dla osoby z PESEL, podpisany przez reprezentantów spółki, a potem po zalogowaniu przez login.gov.pl wybierz „Przełącz konto”.
Ile wynosi ZUS jedynego wspólnika spółki z o.o. w 2026 roku?
Co najmniej 2 618,87 zł miesięcznie: 1 788,29 zł składek społecznych (od podstawy 5 652 zł) i 830,58 zł składki zdrowotnej. Z dobrowolną składką chorobową to 2 757,34 zł. Jedyny wspólnik nie może skorzystać z ulgi na start ani z preferencyjnego ZUS. Obowiązek trwa od dnia wpisu spółki do KRS.
Czy wirtualne biuro może być siedzibą spółki z o.o.?
Tak, jeśli pakiet obejmuje prawo do rejestracji siedziby. Operator musi mieć wpis do rejestru działalności na rzecz spółek lub trustów, a najtańsze pakiety kosztują ok. 30–110 zł netto miesięcznie. Sprawdź odbiór poleconych, bo pisma sądowe po awizowaniu uznaje się za doręczone.
Od kiedy spółka prowadzi księgi rachunkowe?
Od pierwszego zdarzenia gospodarczego, także przed wpisem do KRS, bo ustawa o rachunkowości obejmuje spółki w organizacji. Księgi otwiera się w 15 dni od tego zdarzenia, a pierwszy rok obrotowy można wydłużyć, jeśli spółka zaczęła działać w drugiej połowie roku.
Źródła
- Kodeks spółek handlowych, t.j. Dz.U. 2024 poz. 18 ze zm. (art. 158, 161, 161¹, 163, 167, 169, 172, 173, 188, 210, 231, 300³¹–300³²): api.sejm.gov.pl
- Ustawa o zasadach ewidencji i identyfikacji podatników i płatników, t.j. Dz.U. 2026 poz. 151 (art. 5, 8a, 8b, 8c, 9): api.sejm.gov.pl
- Ustawa o przeciwdziałaniu praniu pieniędzy oraz finansowaniu terroryzmu, t.j. Dz.U. 2025 poz. 644 (art. 2, 58–61, 129a, 153): api.sejm.gov.pl
- Ustawa o podatku od towarów i usług, t.j. Dz.U. 2026 poz. 1263 (art. 88, 96, 106ga, 106ni, 113, 145m): api.sejm.gov.pl
- Ustawa o systemie ubezpieczeń społecznych, t.j. Dz.U. 2026 poz. 199 (art. 8, 13, 18, 18a, 36, 43, 47, 98): api.sejm.gov.pl
- Ustawa o rachunkowości, t.j. Dz.U. 2026 poz. 522 (art. 2, 3, 10, 12, 52, 53, 69, 77, 79): api.sejm.gov.pl
- Ustawa o podatku dochodowym od osób prawnych, t.j. Dz.U. 2026 poz. 554 (art. 8, 19, 25, 27, 28j): api.sejm.gov.pl
- Kodeks karny skarbowy, t.j. Dz.U. 2025 poz. 633 (art. 16, 48, 81): api.sejm.gov.pl
- Ustawa o doręczeniach elektronicznych, t.j. Dz.U. 2026 poz. 3 (art. 9, 11, 147, 151): api.sejm.gov.pl
- Ustawa o Krajowym Rejestrze Sądowym, t.j. Dz.U. 2025 poz. 869 ze zm. (art. 22, 24): api.sejm.gov.pl
- Ustawa o kosztach sądowych w sprawach cywilnych, t.j. Dz.U. 2025 poz. 1228 (art. 52): api.sejm.gov.pl
- Rozporządzenie w sprawie wzorów formularzy zgłoszeń identyfikacyjnych (NIP-2, NIP-8), t.j. Dz.U. 2024 poz. 1367: api.sejm.gov.pl
- Biznes.gov.pl, „Zgłoś dane uzupełniające spółki (NIP-8)”: biznes.gov.pl
- Biznes.gov.pl, e-usługa „Złóż wniosek o adres do e-Doręczeń dla firmy”: biznes.gov.pl
- Ministerstwo Cyfryzacji, „Masz firmę zarejestrowaną w KRS? Sprawdź, czy powinieneś założyć adres do e-Doręczeń” (10.03.2025): gov.pl
- Instrukcja wnioskowania o adres do e-Doręczeń dla podmiotu niepublicznego, wersja 2.3 (19.06.2026): gov.pl
- Ministerstwo Finansów, konto organizacji w e-Urzędzie Skarbowym i wzór wniosku o dostęp: podatki.gov.pl
- Ministerstwo Finansów, Podręcznik użytkownika CRBR, wersja 3.0: gov.pl
- Formularze NIP-8(4) i VAT-R(18), Ministerstwo Finansów: NIP-8, VAT-R
- Ministerstwo Finansów, KSeF krok po kroku i instrukcja uwierzytelnienia w Aplikacji Podatnika KSeF 2.0: ksef.podatki.gov.pl, instrukcja PDF
- Izba Administracji Skarbowej w Białymstoku, „Kto musi złożyć ZAW-FA, aby korzystać z KSeF”: gov.pl
- ZUS, „Zgłoszenie spółki (KRS)” i „eZUS krok po kroku – Zgłoszenie nowego pracownika” (luty 2026): zus.pl, instrukcja PDF
- ZUS, wysokość składek na ubezpieczenia społeczne w 2026 roku: zus.pl
- Ministerstwo Sprawiedliwości, instrukcja składania sprawozdań finansowych w aplikacji e-formularze KRS, wersja 1.5: prs.ms.gov.pl
- Cenniki wirtualnych biur (8.10.2026): Biuro Hello, VirtOffice, Ready Office, Archeion, Moore Polska
- Cenniki podpisu kwalifikowanego i pieczęci (8.10.2026): Sigillum, KIR Szafir, KIR mSzafir, Certum, Certum SimplySign, EuroCert, pieczęć Certum, pieczęć KIR, pieczęć EuroCert
- Cenniki pełnej księgowości spółek (8.10.2026): eKsięgowy, TaxWell, ifirma.pl, WeTax
Stan prawny na 8.10.2026: teksty jednolite ustaw z Dziennika Ustaw (ELI Kancelarii Sejmu), instrukcje MF, ZUS, MC i MS. Kwoty grzywien i składek dotyczą 2026 roku i zmienią się wraz z minimalnym wynagrodzeniem i prognozowanym przeciętnym wynagrodzeniem na 2027 rok. Ceny usług z cenników operatorów sprawdzone 8.10.2026. Tekst nie jest poradą prawną ani podatkową. Obliczenia: Mądry Dochód.