Spis treści · 13 części
- W JDG pieniądze firmy i Twoje to formalnie ten sam majątek, ale osobne konto firmowe i tak jest niezbędne. Tylko rachunek firmowy trafia na białą listę VAT i ma rachunek VAT do split payment. Wypłata dla siebie nie jest kosztem ani dodatkowym podatkiem.
- W spółce z o.o. i PSA pieniądze spółki nie są Twoje. Możesz je legalnie wziąć tylko z konkretnego tytułu: wynagrodzenie, dywidenda, zaliczka na dywidendę, pożyczka za zgodą wspólników, najem albo zwrot kosztów. Przelew „dla siebie” bez podstawy to problem podatkowy, a w skrajnych przypadkach karny.
- Pożyczka spółki dla członka zarządu bez zgody zgromadzenia wspólników jest nieważna (art. 15 i 17 KSH). W estońskim CIT to dodatkowo ukryty zysk opodatkowany ryczałtem.
- Najprostszy system to 4 konta: firmowe, VAT, podatki i ZUS, prywatne. Każdy wpływ od klienta dzielisz od razu według stałych procentów. Pomagają w tym kalkulator i symulacja w tekście oraz darmowy planer w Excelu.
- Stała pensja z firmy jest bezpieczniejsza niż wypłacanie wszystkiego, co zostaje. Symulacja pokazuje, że przy dwóch miesiącach bez wpływów druga strategia kończy rok z dziurą, którą łata się prywatnymi pieniędzmi.
„Firma płaci za moje zakupy, a ja dopłacam do firmy, jak brakuje na ZUS.” Tak wygląda codzienność wielu młodych przedsiębiorców. W jednoosobowej działalności to głównie bałagan, który kosztuje czas, nerwy i pieniądze na księgową. W spółce z o.o. albo prostej spółce akcyjnej to już ryzyko podatkowe i odpowiedzialność zarządu. Ten poradnik pokazuje, jak to rozdzielić: od przepisów, przez legalne sposoby wypłaty pieniędzy ze spółki, po system kont i liczby, które możesz od razu przeliczyć w kalkulatorach poniżej. Wszystkie przepisy sprawdziliśmy w aktualnych tekstach jednolitych ustaw.
Dlaczego to ważne: JDG a spółka w jednej tabeli
| JDG | Spółka z o.o. / PSA | |
|---|---|---|
| Czyje są pieniądze na koncie firmowym | Twoje: JDG nie jest osobnym podmiotem, przedsiębiorcą jesteś Ty | spółki: ma osobowość prawną (art. 12 KSH) |
| Jak wziąć pieniądze dla siebie | przelew na konto prywatne; nie jest kosztem ani dodatkowym podatkiem | tylko z tytułu prawnego: wynagrodzenie, dywidenda, pożyczka za zgodą, najem, zwrot kosztów |
| Prywatne zakupy z firmowych pieniędzy | nie są kosztem; bałagan w księgach | przychód wspólnika z nieodpłatnego świadczenia albo ukryty zysk (estoński CIT) |
| Odpowiedzialność za długi firmy | Twoim majątkiem; majątkiem wspólnym małżonków, jeśli małżonek zgodził się na zobowiązanie (art. 41 KRO) | co do zasady spółka; członkowie zarządu przy bezskutecznej egzekucji (art. 299 KSH, w PSA art. 300¹³²) i za zaległości podatkowe (art. 116 Ordynacji) |
| Ryzyko karne przy mieszaniu | praktycznie brak (to Twoje pieniądze) | m.in. art. 296 KK (nadużycie zaufania), gdy działanie szkodzi spółce |
JDG: jeden majątek, ale dwa konta
Przedsiębiorcą w jednoosobowej działalności jest osoba fizyczna (art. 4 Prawa przedsiębiorców). Nie ma osobnej „firmy”, która miałaby własne pieniądze. Dlaczego więc osobne konto firmowe jest konieczne?
- Biała lista VAT obejmuje tylko rachunki rozliczenioweKonto prywatne (oszczędnościowo-rozliczeniowe) to inny rodzaj rachunku i nie trafi do wykazu. Klient, który zapłaci Ci ponad 15 000 zł na rachunek spoza białej listy, traci koszt i odpowiada solidarnie za VAT. Duzi klienci po prostu nie zapłacą na konto prywatne.
- Rachunek VAT i split paymentDo każdego rachunku rozliczeniowego bank prowadzi rachunek VAT (art. 62a Prawa bankowego). Bez niego nie przyjmiesz płatności w mechanizmie podzielonej płatności, obowiązkowym przy fakturach powyżej 15 000 zł za towary i usługi z załącznika nr 15.
- Płatności powyżej 15 000 zł przez rachunekPrzy transakcjach z innymi firmami powyżej 15 000 zł płatność musi przejść przez rachunek płatniczy (art. 19 Prawa przedsiębiorców), inaczej nie zaliczysz wydatku do kosztów.
- Księgi i kontrolaOd 2026 roku KPiR prowadzi się programem i wysyła fiskusowi w JPK. Jedno konto z prywatnymi zakupami, pensją i fakturami to godziny pracy księgowej i ryzyko błędów.
Przelew z konta firmowego na prywatne to po prostu przeniesienie Twoich pieniędzy. Nie jest kosztem (kosztem są tylko wydatki poniesione w celu osiągnięcia przychodu, art. 22 ust. 1 ustawy o PIT) i nie płacisz od niego podatku, bo podatek płacisz od dochodu firmy. Nie wpisuje się go do KPiR.
Jeśli małżonek zgodził się na zobowiązanie, wierzyciel może sięgnąć także do majątku wspólnego (art. 41 § 1 KRO). Bez zgody tylko do Twojego majątku osobistego, wynagrodzenia, dochodów i składników przedsiębiorstwa (§ 2). To kolejny powód, by wiedzieć, które pieniądze są firmowe.
Spółka z o.o. i PSA: pieniądze spółki nie są Twoje
Spółka z o.o. i prosta spółka akcyjna mają osobowość prawną. Pieniądze na ich koncie należą do spółki, nawet jeśli masz 100% udziałów albo akcji. Możesz je wziąć tylko z konkretnego tytułu prawnego, a każdy ma swój dokument i swój podatek.
| Sposób | Dokument | Podatek i składki | Uwagi |
|---|---|---|---|
| Wynagrodzenie z powołania | uchwała o powołaniu i wynagrodzeniu | PIT (art. 13 pkt 7); składka zdrowotna od dnia powołania; bez składek społecznych z tego tytułu | najprostsza „pensja” członka zarządu |
| Umowa o pracę lub kontrakt | umowa; spółkę reprezentuje rada nadzorcza lub pełnomocnik z uchwały (art. 210 KSH, w PSA art. 300⁶⁷) | wg rodzaju umowy | jedyny wspólnik i jedyny członek zarządu: forma aktu notarialnego |
| B2B z własnej JDG | umowa i faktury | przychód z działalności wykonywanej osobiście (art. 13 pkt 9 PIT), także gdy umowę zawarto w ramach JDG | nie traktuj tego jak furtki podatkowej |
| Dywidenda | uchwała o podziale zysku (art. 191–198 KSH) | CIT 9% lub 19% + PIT 19%: łącznie ok. 26,3% albo 34,4% zysku | w PSA test wypłacalności: wypłata nie może odebrać spółce zdolności do płacenia zobowiązań przez 6 miesięcy (art. 300¹⁵) |
| Zaliczka na dywidendę | upoważnienie w umowie spółki + uchwała zarządu (art. 194–195 KSH) | jak dywidenda | maks. połowa zysku od końca roku; przy stracie trzeba ją zwrócić |
| Pożyczka od spółki | umowa + zgoda zgromadzenia wspólników (art. 15 KSH) | odsetki rynkowe | bez zgody nieważna; zgodę można wyrazić do 2 miesięcy po umowie (art. 17 KSH); w estońskim CIT to ukryty zysk |
| Najem lub sprzedaż spółce | umowa | przychód wspólnika wg źródła | ceny rynkowe (art. 11c CIT) |
| Zwrot kosztów | faktura na spółkę, rozliczenie delegacji | bez podatku, jeśli to koszt spółki | dieta krajowa: 45 zł za dobę |
Ile zostaje z 100 zł zysku wypłaconego jako dywidenda
Spółka na zasadach ogólnych: najpierw CIT, potem 19% PIT od dywidendy
Wspólnik jednoosobowej spółki z o.o. płaci składki ZUS jak przedsiębiorca (art. 8 ust. 6 pkt 4 ustawy o systemie ubezpieczeń społecznych). W prostej spółce akcyjnej ten obowiązek dotyczy tylko akcjonariusza, którego wkładem jest praca lub usługi (pkt 4a). Spółka płaci składki ZUS do 15. dnia miesiąca, a JDG do 20.
Najczęstsze błędy i co z nich wynika
| Błąd | Skutek |
|---|---|
| Prywatne zakupy kartą lub z konta spółki | wydatek nie jest kosztem spółki; u wspólnika lub członka zarządu przychód z nieodpłatnego świadczenia (art. 11 PIT); w estońskim CIT ukryty zysk |
| „Pożyczka” z kasy lub konta spółki bez umowy i uchwały | czynność nieważna bez zgody wspólników (art. 15 i 17 KSH); w estońskim CIT ukryty zysk (interpretacja KIS z 30.08.2023) |
| Zaliczka na dywidendę bez spełnienia warunków | obowiązek zwrotu; członkowie zarządu odpowiadają solidarnie z odbiorcą (art. 198 KSH) |
| Firmowy samochód do celów prywatnych | 75% kosztów eksploatacji (art. 16 ust. 1 pkt 51 CIT, art. 23 ust. 1 pkt 46a PIT); u członka zarządu dodatkowo przychód z nieodpłatnego świadczenia (interpretacja KIS z 22.11.2021) |
| Dopłacanie do firmy prywatnymi pieniędzmi „bo brakuje na ZUS” | w JDG bałagan; w spółce trzeba to udokumentować jako pożyczkę wspólnika albo dopłatę, inaczej to nieopisany wpływ |
| Brak rezerwy na VAT i podatek | zaległość podatkowa; w spółce członkowie zarządu odpowiadają za nią, gdy egzekucja ze spółki jest bezskuteczna (art. 116 Ordynacji); tak samo za składki ZUS |
| Wyprowadzanie pieniędzy ze spółki z długami | ryzyko odpowiedzialności karnej: art. 296 KK (szkoda spółki), art. 300 KK (udaremnianie zaspokojenia wierzycieli), art. 586 KSH (niezgłoszenie wniosku o upadłość) |
System czterech kont
Najprostszy działający system to cztery konta i jedna zasada: każdy wpływ od klienta od razu dzielisz według stałych procentów, zanim cokolwiek wydasz.
Jak płyną pieniądze w systemie 4 kont
- VAT 2 300 zł · rachunek VAT
- podatek 1 200 zł · subkonto podatkowe
- ZUS 1 800 zł · subkonto podatkowe
- rezerwa firmy 3 500 zł
- wypłata dla siebie 3 500 zł
- Rachunek firmowy (operacyjny)Tu wpływają pieniądze od klientów i stąd płacisz koszty firmy. Zgłoszony na białą listę.
- Rachunek VATBank otwiera go automatycznie. Z rachunku VAT zapłacisz VAT, PIT, CIT (także zaliczki) i składki ZUS (art. 62b Prawa bankowego), więc to naturalne miejsce na rezerwę podatkową.
- Subkonto „Podatki i ZUS”Rachunek pomocniczy w tym samym banku. Odkładasz tu podatek dochodowy i ZUS z każdego wpływu, żeby 15., 20. i 25. dnia miesiąca nie szukać pieniędzy.
- Konto prywatneTylko na wypłatę dla siebie: w JDG zwykły przelew, w spółce wynagrodzenie albo dywidenda. Prywatne wydatki tylko stąd.
| Do którego dnia miesiąca | Co płacisz | Podstawa |
|---|---|---|
| 15. | składki ZUS: spółka z o.o., PSA (płatnicy z osobowością prawną) | art. 47 ustawy o systemie ubezpieczeń społecznych |
| 20. | składki ZUS: JDG; zaliczka na PIT za poprzedni miesiąc | art. 47 u.s.u.s.; art. 44 ust. 6 PIT |
| 25. | VAT i deklaracja JPK_V7 | art. 99 i 103 ustawy o VAT |
Kalkulator: jak podzielić wpływ od klienta
Wpisz kwotę faktury i swoje procenty. Zobaczysz, ile odłożyć na VAT, podatek i ZUS, ile zostawić w firmie, a ile możesz bezpiecznie przelać sobie.
- VAT do zapłaty (rachunek VAT / rezerwa)
- 2 300,00 zł
- Rezerwa na podatek dochodowy
- 1 200,00 zł
- ZUS i zdrowotna
- 1 800,00 zł
- Rezerwa i rozwój firmy
- 3 500,00 zł
- Możesz bezpiecznie przelać sobie
- 3 500,00 zł
To narzędzie do planowania, nie wyliczenie podatku. Procent rezerwy na podatek dochodowy dobierz z księgową do swojej formy opodatkowania i kosztów. W spółce z o.o. „wypłata dla siebie” to wynagrodzenie albo dywidenda, nigdy przelew bez podstawy.
Symulacja: wypłacać wszystko czy brać stałą pensję?
Najczęstszy błąd młodych przedsiębiorców: w dobrym miesiącu wypłacają sobie wszystko, co zostało, a w słabym dopłacają do firmy z prywatnych pieniędzy. Symulacja pokazuje rok firmy w dwóch wariantach. Zmień liczby i przesuń suwak miesięcy bez wpływów.
- A: wypłacone sobie w roku
- 62 600 zł
- A: najgorszy moment dla firmy (saldo)
- -8 600 zł
- B: wypłacone sobie w roku
- 42 000 zł
- B: najgorszy moment dla firmy (saldo)
- 960 zł
- Bezpieczna stała pensja przy tych liczbach (średnio)
- 4 500 zł
Słupki to saldo rezerwy firmy na koniec każdego miesiąca: zielone nad zerem, czerwone pod zerem. Pod zerem firma nie ma z czego zapłacić ZUS, podatku czy kosztów, więc właściciel zaczyna dokładać prywatne pieniądze, czyli mieszać finanse. Miesiące bez wpływów w symulacji zaczynają się w lipcu. „Bezpieczna pensja” to średnio wolna gotówka w roku; jeśli przestoje przychodzą wcześnie, firma potrzebuje dodatkowo rezerwy na start.
Przy domyślnych liczbach wariant A daje właścicielowi więcej pieniędzy w roku (62 600 zł wobec 42 000 zł), ale po dwóch miesiącach bez wpływów firma jest 8 600 zł pod kreską. Właściciel musi więc oddać część pieniędzy z powrotem: w JDG przelewem z prywatnego, w spółce jako pożyczkę albo dopłatę. Wariant B daje mniej, ale firma kończy rok z rezerwą 12 000 zł. To idea metody „Profit First” Mike'a Michalowicza: najpierw ustalasz stałe proporcje i wypłatę, a dopiero potem wydajesz na firmę to, co zostaje.
Darmowy planer w Excelu: jak z niego korzystać
Kalkulatory na stronie pokazują mechanizm. Na co dzień wygodniej prowadzić to w arkuszu, który pamięta wszystkie wpływy i liczy cały rok. Przygotowaliśmy Planer finansów firmy: działa w Excelu, Arkuszach Google i Numbers.
Planer finansów firmy
- każdy wpływ od klienta dzielisz od razu na VAT, podatek, ZUS, rezerwę i wypłatę dla siebie
- plan 12 miesięcy z saldem rezerwy firmy i ostrzeżeniem na czerwono
- lista przelewów do zrobienia w miesiącu
- dla spółek: rejestr wypłat do właściciela z podstawą prawną
- Arkusz „Ustawienia”Wpisz w żółtych polach stawkę VAT, rezerwę na podatek (ustal ją z księgową), ZUS, koszty stałe, jaką część nadwyżki wypłacasz sobie i ile miesięcy kosztów ma wynosić rezerwa.
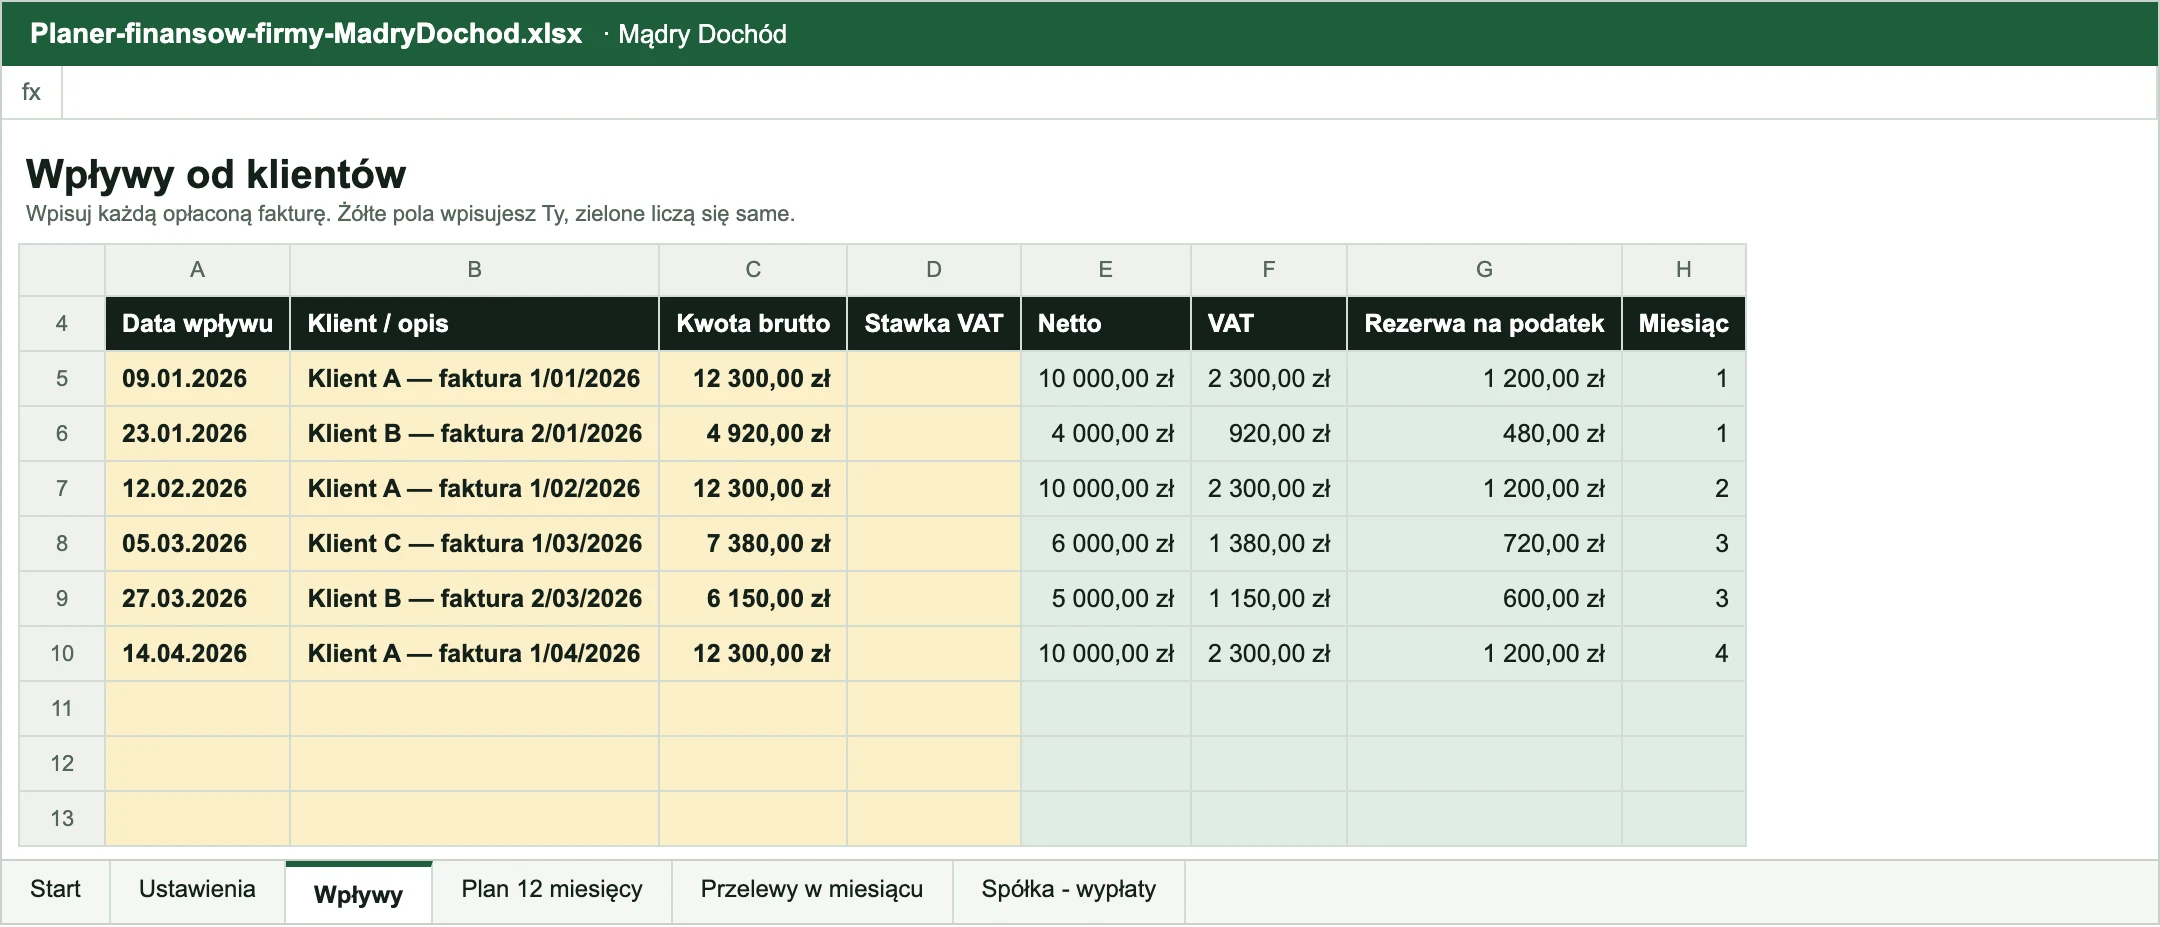
- Arkusz „Wpływy”Wpisuj każdą opłaconą fakturę: datę wpływu, klienta i kwotę brutto. Netto, VAT i rezerwa na podatek liczą się same.
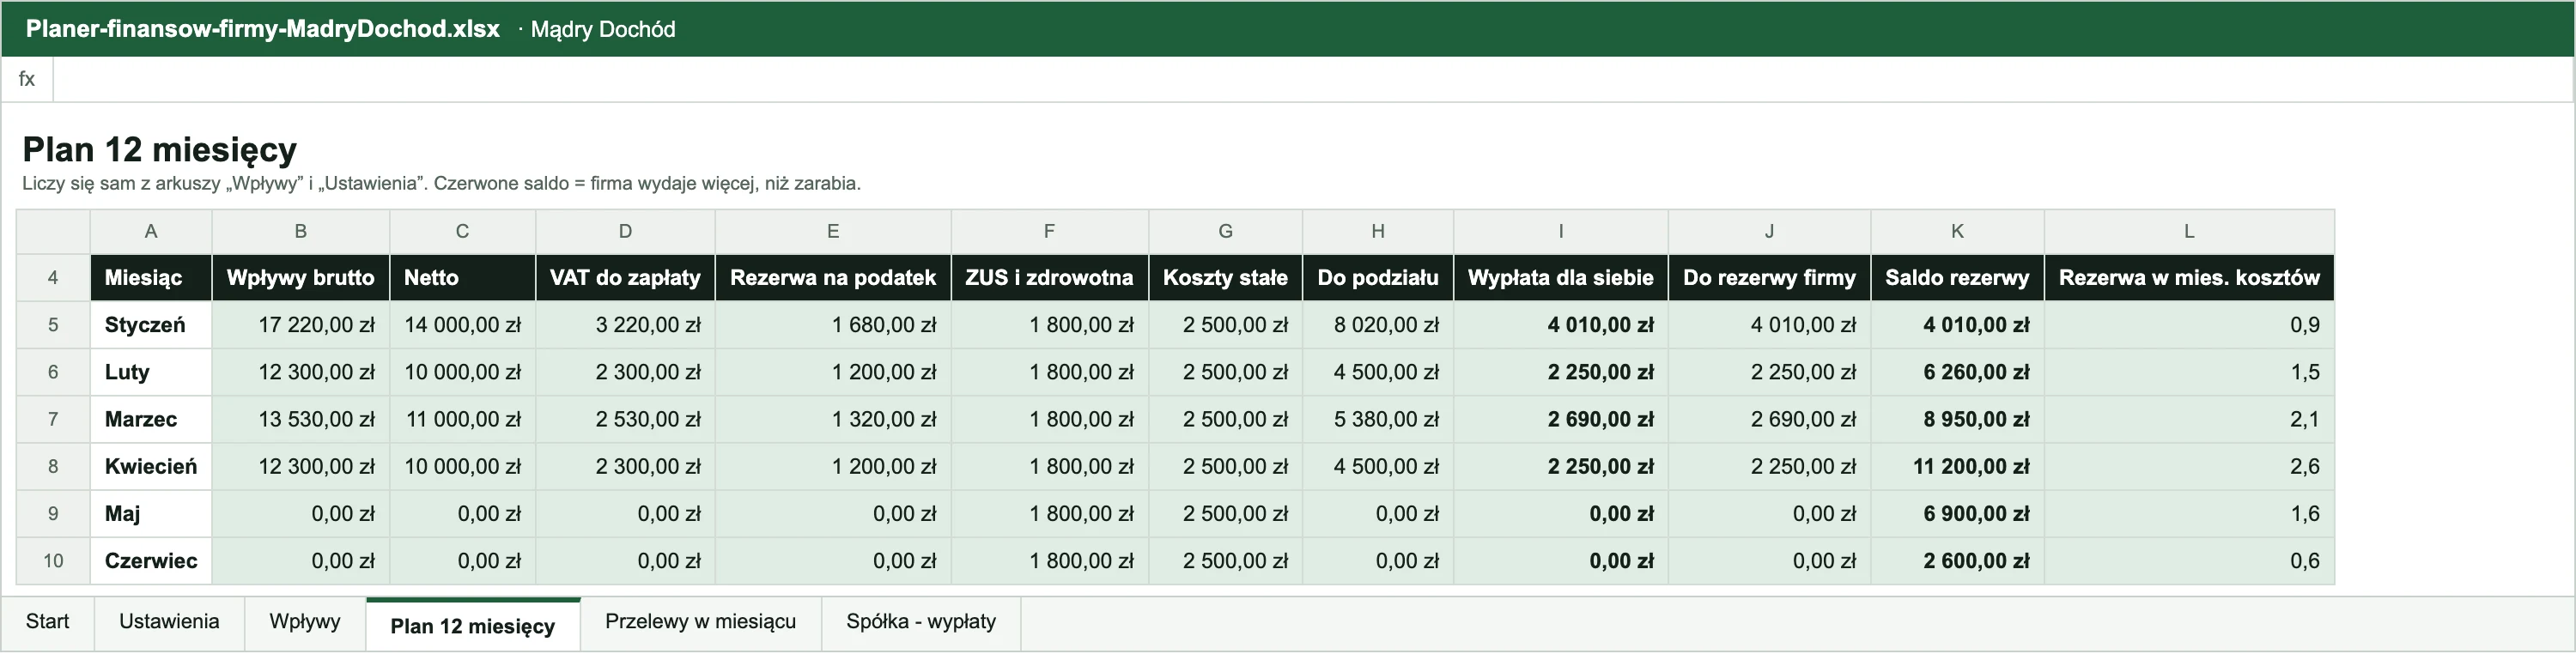
- Arkusz „Plan 12 miesięcy”Widzisz każdy miesiąc: ile było do podziału, ile możesz wypłacić sobie i jakie jest saldo rezerwy. Czerwone saldo znaczy, że firma wydaje więcej, niż zarabia.
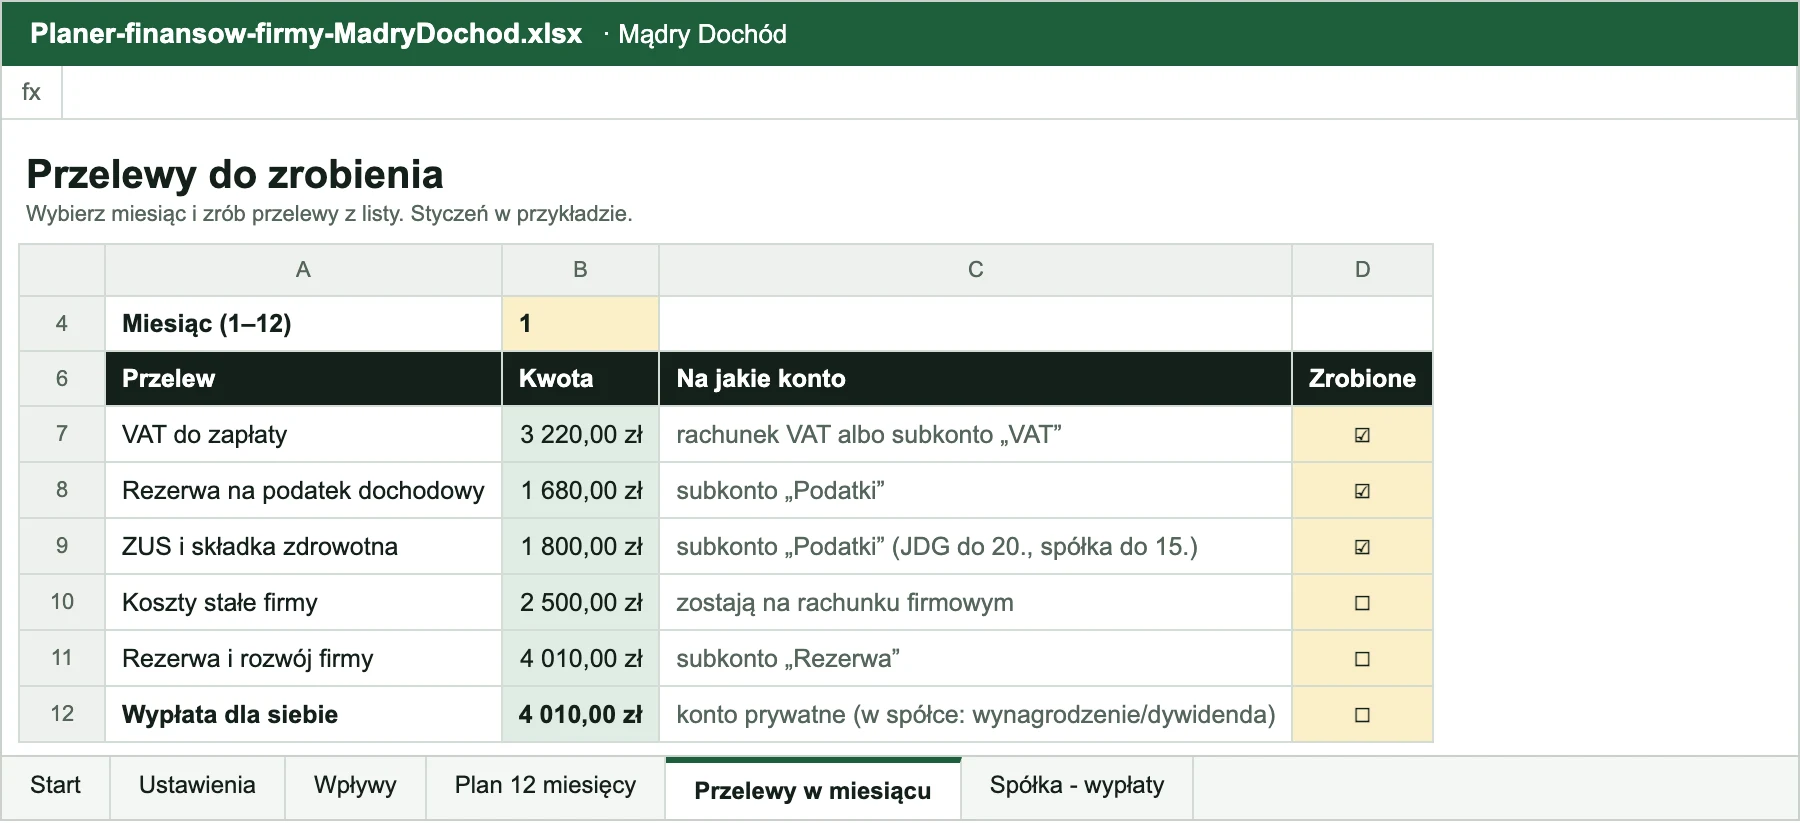
- Arkusz „Przelewy w miesiącu”Wybierz miesiąc i zrób przelewy z listy na właściwe konta. Zaznacz „zrobione”.
- Arkusz „Spółka: wypłaty”Masz spółkę? Zapisuj każdy przelew do siebie z tytułem i dokumentem. Tytuł „INNE” podświetli się na czerwono.
Arkusz „Wpływy”: wpisujesz trzy kolumny, resztę liczy planer
Arkusz „Plan 12 miesięcy”: wypłata dla siebie i saldo rezerwy

Arkusz „Przelewy w miesiącu”: lista do odhaczenia
Wydatki mieszane: samochód, telefon, mieszkanie
| Wydatek | VAT | Podatek dochodowy |
|---|---|---|
| Samochód firmowy używany też prywatnie | odliczasz 50% VAT (art. 86a ustawy o VAT) | 75% kosztów eksploatacji (art. 23 ust. 1 pkt 46a PIT; w CIT art. 16 ust. 1 pkt 51) |
| Samochód wyłącznie firmowy | 100% VAT przy ewidencji przebiegu, zasadach używania i VAT-26 złożonym do 25. dnia miesiąca po pierwszym wydatku | 100% kosztów eksploatacji |
| Samochód prywatny poza majątkiem firmy | jak przy aucie mieszanym | 20% wydatków (art. 23 ust. 1 pkt 46 PIT) |
| Limit wartości auta do kosztów (od 2026) | — | 100 000 zł dla spalinowych (emisja CO₂ od 50 g/km); 150 000 zł poniżej 50 g/km; 225 000 zł elektryczne i wodorowe |
| Mieszkanie z biurem | wg proporcji użycia | koszty eksploatacji proporcjonalnie do powierzchni używanej na firmę; lokali mieszkalnych nie amortyzuje się (art. 22c PIT) |
| Telefon | w zakresie użycia firmowego | na zasadach ogólnych, gdy jest związek z działalnością |
Plan wdrożenia na 30 dni
- Dzień 1–3: otwórz brakujące kontaRachunek firmowy z subkontem na podatki i ZUS. Ile kosztuje konto firmowe w 6 bankach, policzyliśmy w poradniku Konto firmowe dla JDG 2026.
- Dzień 4–7: ustal procenty z księgowąRezerwa na podatek, ZUS, koszty stałe i wypłata dla siebie. Wpisz je do planera.
- Dzień 8–10: przenieś płatnościWszystkie stałe opłaty firmowe (abonamenty, leasing, księgowość) na konto firmowe, prywatne na prywatne. Firmowa karta tylko do firmowych zakupów.
- Dzień 11–14: w spółce uporządkuj tytułyUchwała o wynagrodzeniu zarządu, umowy pożyczek ze zgodą wspólników, rozliczenie wcześniejszych prywatnych wydatków z księgową.
- Dzień 15–30: pierwszy pełny cyklKażdy wpływ dziel od razu. Na koniec miesiąca porównaj plan z kontem i popraw procenty.
Lista kontrolna dla spółki z o.o. i PSA
- każdy przelew do wspólnika ma tytuł i dokument,
- wynagrodzenie zarządu wynika z uchwały albo umowy,
- pożyczki dla członków zarządu mają zgodę zgromadzenia wspólników,
- dywidenda i zaliczki mają uchwały i spełnione warunki z KSH,
- prywatne wydatki nie przechodzą przez konto ani kartę spółki,
- rezerwa na podatki i ZUS jest na osobnym subkoncie.
- „rozliczymy to na koniec roku” bez dokumentu,
- gotówka z kasy spółki bez pokwitowania i tytułu,
- płacenie kartą spółki w sklepach spożywczych i na wakacjach,
- dopłaty z prywatnego konta bez umowy,
- zaległości w ZUS i podatkach, gdy wspólnicy wypłacają sobie pieniądze.
Najczęstsze pytania
Czy w JDG muszę mieć osobne konto firmowe?
Przepisy nie nakazują tego wprost, ale w praktyce tak. Tylko rachunek rozliczeniowy (firmowy) trafia na białą listę VAT i ma rachunek VAT do split payment. Klient, który zapłaci Ci ponad 15 000 zł na rachunek spoza białej listy, traci koszt podatkowy, więc firmy często po prostu nie zapłacą na konto prywatne.
Jak wypłacić sobie pieniądze z JDG?
Zwykłym przelewem z konta firmowego na prywatne. Taka wypłata nie jest kosztem i nie płacisz od niej dodatkowego podatku, bo podatek dochodowy płacisz od dochodu firmy. Ważne, żeby wcześniej odłożyć pieniądze na VAT, podatek i ZUS.
Jak legalnie wypłacić pieniądze ze spółki z o.o.?
Z konkretnego tytułu: wynagrodzenie z powołania lub umowy, dywidenda (uchwała o podziale zysku), zaliczka na poczet dywidendy (upoważnienie w umowie spółki), pożyczka za zgodą zgromadzenia wspólników, najem lub sprzedaż spółce po cenach rynkowych albo zwrot udokumentowanych kosztów. Przelew bez tytułu to ryzyko podatkowe i odpowiedzialność zarządu.
Czy spółka może pożyczyć pieniądze członkowi zarządu?
Tak, ale umowa pożyczki z członkiem zarządu wymaga zgody zgromadzenia wspólników (art. 15 § 1 KSH, dotyczy też PSA). Bez zgody jest nieważna; zgodę można wyrazić najpóźniej 2 miesiące po zawarciu umowy (art. 17 KSH). W estońskim CIT taka pożyczka jest ukrytym zyskiem.
Ile wynosi podatek od dywidendy ze spółki z o.o.?
Zysk najpierw płaci CIT (9% dla małego podatnika albo 19%), a wypłacona dywidenda 19% PIT. Łącznie to ok. 26,3% albo 34,4% zysku przed opodatkowaniem. W estońskim CIT łączne obciążenie wypłaty jest niższe, w uproszczeniu ok. 20% albo 25%.
Czy wspólnik spółki z o.o. płaci ZUS?
Wspólnik jednoosobowej spółki z o.o. płaci składki jak przedsiębiorca (art. 8 ust. 6 pkt 4 ustawy o systemie ubezpieczeń społecznych). W prostej spółce akcyjnej obowiązek dotyczy tylko akcjonariusza, który wniósł jako wkład pracę lub usługi.
Czy członek zarządu odpowiada za długi spółki?
Tak, gdy egzekucja ze spółki okaże się bezskuteczna: za zobowiązania cywilne (art. 299 KSH, w PSA art. 300¹³²) oraz za zaległości podatkowe i składki ZUS (art. 116 Ordynacji podatkowej). Może się uwolnić m.in. wykazując, że we właściwym czasie złożył wniosek o upadłość.
Ile odkładać na podatki z każdego wpływu?
VAT wynika z faktury (np. 23/123 kwoty brutto). Rezerwa na podatek dochodowy zależy od formy opodatkowania i kosztów. Najlepiej ustalić procent z księgową i odkładać go od razu przy każdym wpływie. Kalkulator w tym poradniku i darmowy planer w Excelu liczą to automatycznie.
Źródła
- Kodeks spółek handlowych, t.j. Dz.U. 2024 poz. 18 (art. 12, 15, 17, 191–198, 210, 299, 300¹–300¹³², 586–587): api.sejm.gov.pl
- Prawo przedsiębiorców, t.j. Dz.U. 2025 poz. 1480 (art. 4, 19): api.sejm.gov.pl
- Ustawa o PIT, t.j. Dz.U. 2026 poz. 592 (art. 11, 13, 22, 22c, 22p, 23, 30a, 44): api.sejm.gov.pl
- Ustawa o CIT, t.j. Dz.U. 2026 poz. 554 (art. 4a, 11a–11k, 12, 16, 19, 28m): api.sejm.gov.pl
- Ustawa o VAT, t.j. Dz.U. 2026 poz. 1263 (art. 7, 8, 86a, 96b, 99, 103, 108a): api.sejm.gov.pl
- Prawo bankowe, t.j. Dz.U. 2026 poz. 38 (art. 49, 62a, 62b): api.sejm.gov.pl
- Kodeks rodzinny i opiekuńczy, t.j. Dz.U. 2026 poz. 236 (art. 37, 41); Ordynacja podatkowa, t.j. Dz.U. 2026 poz. 622 (art. 116); Kodeks karny, t.j. Dz.U. 2025 poz. 383 (art. 296, 300); ustawa o systemie ubezpieczeń społecznych, t.j. Dz.U. 2026 poz. 199 (art. 8, 47)
- Interpretacje Dyrektora KIS: 0111-KDIB2-1.4010.312.2023.1.MK z 30.08.2023 (pożyczka a ukryty zysk): eureka.mf.gov.pl; 0111-KDIB1-2.4010.368.2021.4.MZA z 22.11.2021 (samochód członka zarządu): eureka.mf.gov.pl
- GUS, kwartalna informacja o podmiotach w rejestrze REGON, 30.06.2026: stat.gov.pl
- Skaner MŚP, BIG InfoMonitor, IV kw. 2025: bank.pl; badanie BIG InfoMonitor o łączeniu finansów (2016): bank.pl
- Metoda Profit First (M. Michalowicz), opis: brex.com
Stan prawny na 7.10.2026. Treść ma charakter informacyjny i nie zastępuje porady księgowej, doradcy podatkowego ani prawnika. Procent rezerwy na podatek ustal z księgową dla swojej formy opodatkowania.